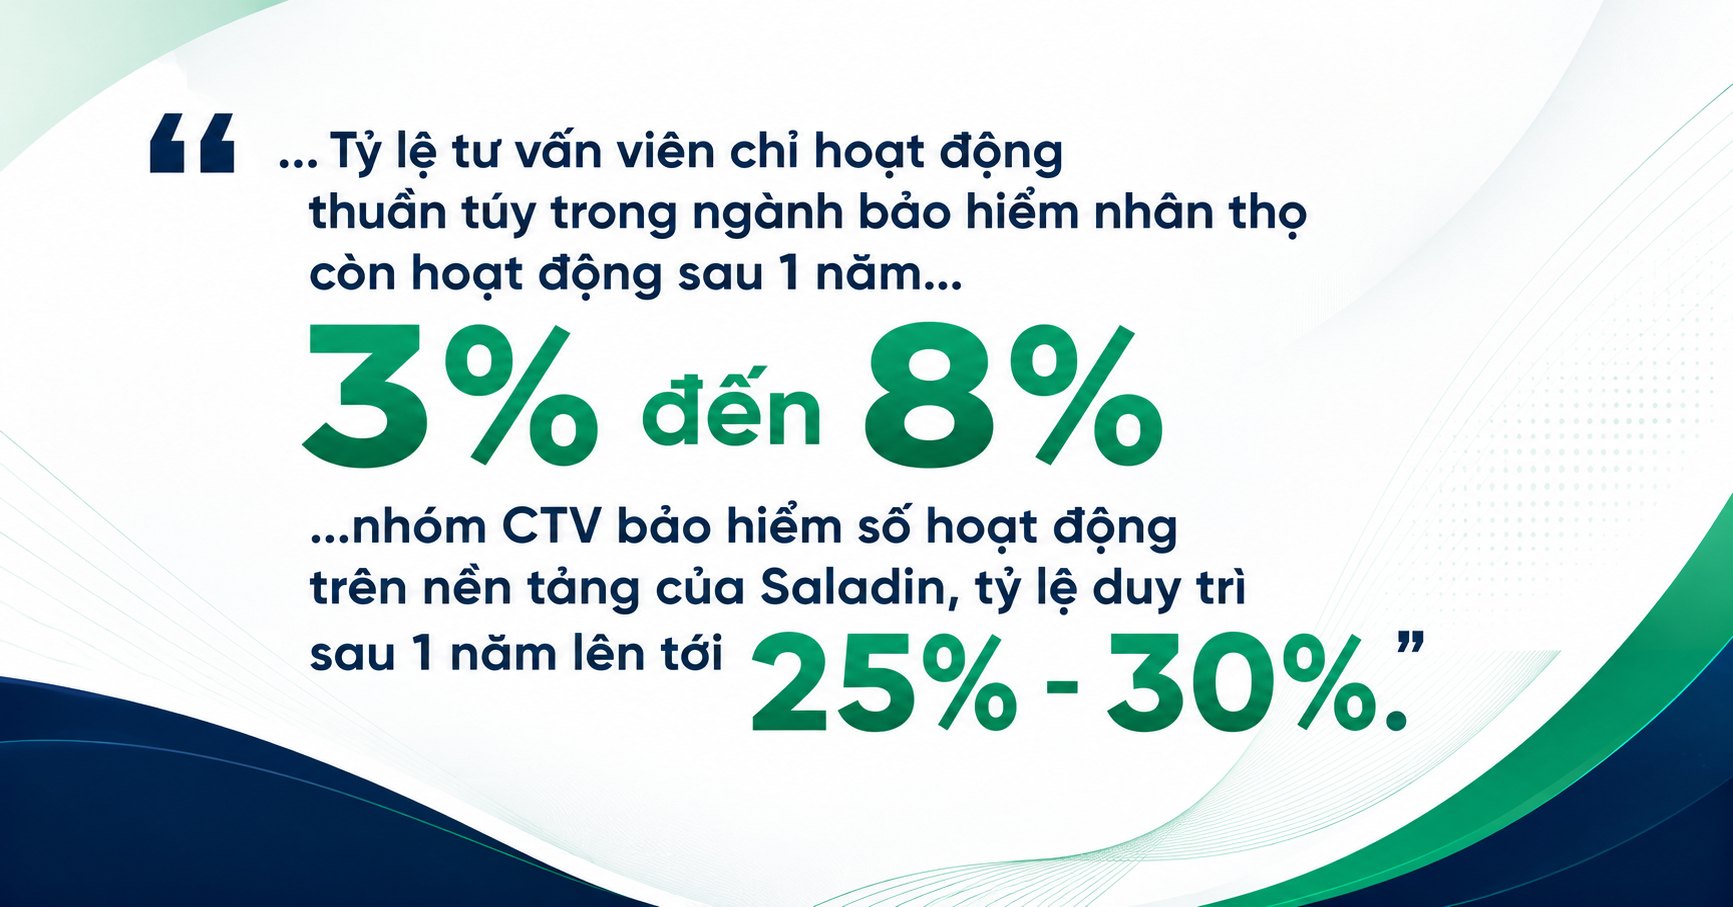
BANCASSURANCE 2.0: Khi bảo hiểm không còn phải bán bởi nhân viên ngân hàng


BANCASSURANCE 2.0: Khi bảo hiểm không còn “phải bán bởi nhân viên ngân hàng” mà trở thành một tính năng trong ứng dụng ngân hàng
Trong nhiều năm, Bancassurance được xây dựng trên mô hình mà Relationship Manager là người kết nối ngân hàng và công ty bảo hiểm. Nhưng khi hành vi khách hàng dịch chuyển lên digital banking, câu hỏi không còn là “làm sao bán thêm bảo hiểm” mà là “làm sao để bảo hiểm xuất hiện đúng lúc, ngay trong hành trình số của khách hàng”. Đó chính là sự chuyển dịch sang Bancassurance 2.0.
I Bancassurance 1.0 và câu hỏi mới trong kỷ nguyên số
Trong nhiều năm, Bancassurance chủ yếu được xây dựng trên một mô hình khá đơn giản: ngân hàng có khách hàng, công ty bảo hiểm có sản phẩm, còn Relationship Manager (RM) / Personal Banking Officer (PBO) là người kết nối hai bên.
Nói cách khác, bảo hiểm được xem như một sản phẩm để bán thêm thông qua mạng lưới và đội ngũ bán hàng của ngân hàng. Nhiều lúc, đó là sự ép bán, có thể vi phạm Nghị định 46 / Thông tư 67.
Nhưng khi hành vi khách hàng ngày càng dịch chuyển lên digital banking, câu hỏi quan trọng không còn là:
Làm thế nào để nhân viên ngân hàng bán thêm bảo hiểm?
Làm thế nào để bảo hiểm xuất hiện đúng lúc, ngay trong hành trình số mà khách hàng đang thực hiện?
Làm thế nào để nhân viên ngân hàng không phải là người bán bảo hiểm, mà khách hàng có thể chủ động lựa chọn và mua bảo hiểm ngay trên ứng dụng ngân hàng?
Đó chính là sự chuyển dịch từ Bancassurance 1.0 sang Bancassurance 2.0, nơi mô hình kinh doanh (business model), trải nghiệm khách hàng (customer experience) và công nghệ (technology) được thiết kế lại để bảo hiểm trở thành một phần tự nhiên của hành trình tài chính số.
II Từ “đi bán bảo hiểm” sang “nhúng bảo hiểm”
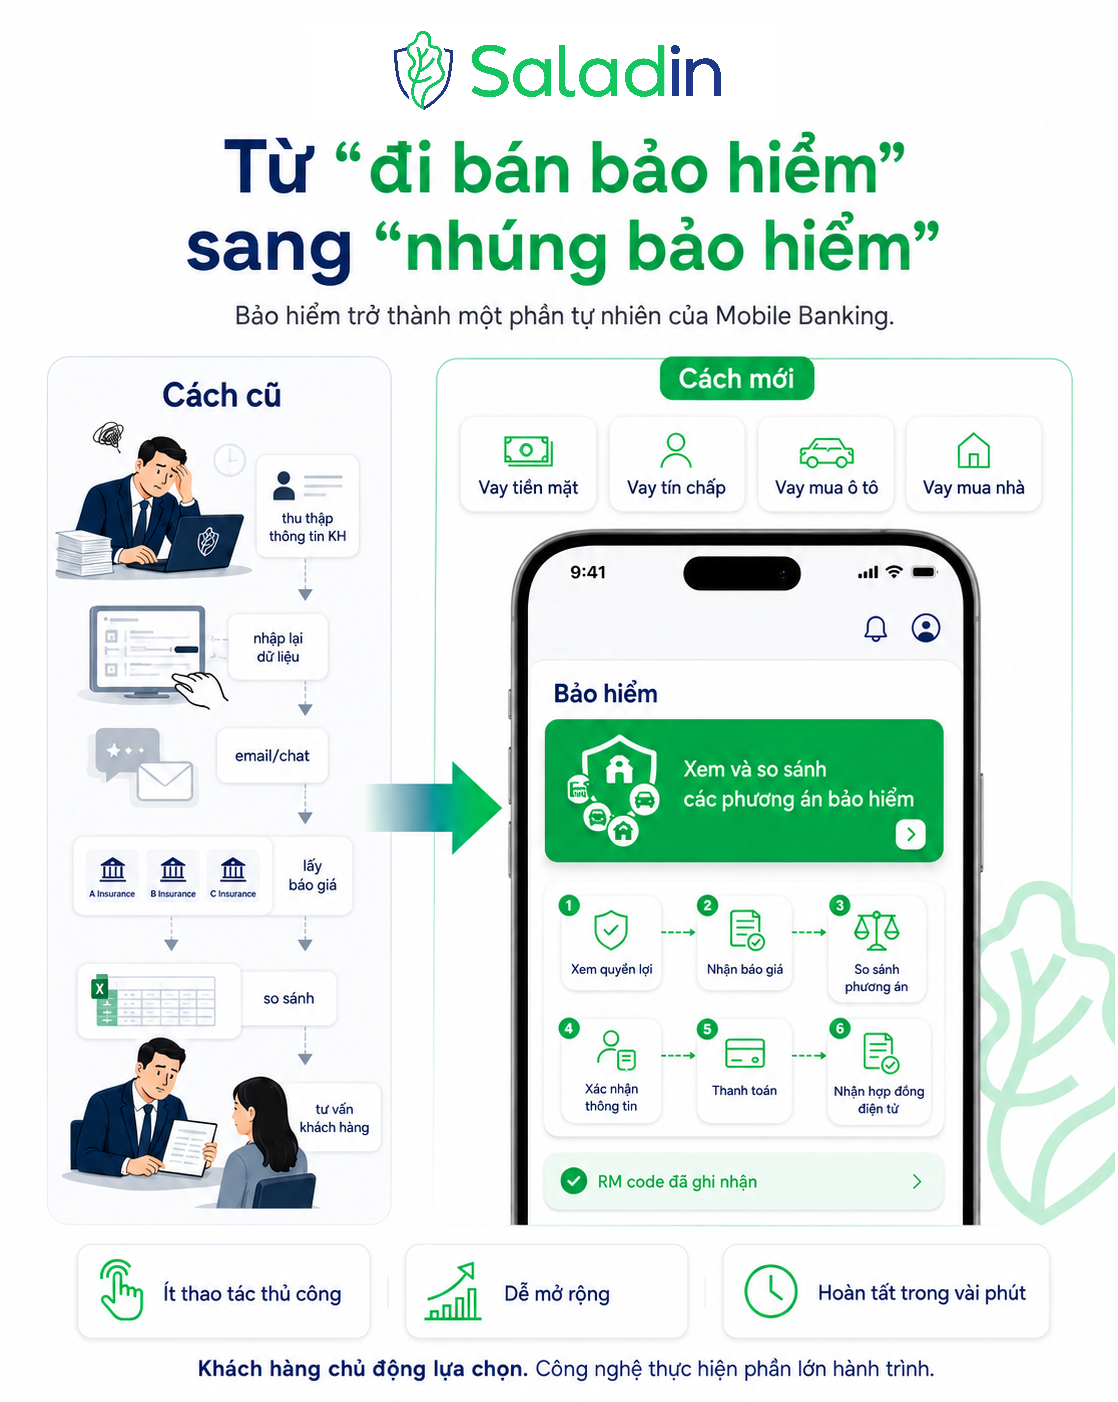
Hãy hình dung một khách hàng vừa được phê duyệt một khoản vay tiền mặt, vay tín chấp, vay mua ô tô hoặc vay mua nhà. Ngày nay, phần lớn thông tin và giao dịch liên quan đến khoản vay đã được quản lý trên Mobile Banking.
Trong mô hình truyền thống, RM/PBO có thể phải thu thập thông tin, nhập lại dữ liệu trên một hệ thống khác, gửi email hoặc nhắn Zalo cho bộ phận back-office chuyên trách bảo hiểm, hoặc làm việc với nhiều doanh nghiệp bảo hiểm để lấy báo giá. Sau đó, RM phải tổng hợp, so sánh các phương án và quay lại tư vấn cho khách hàng.
Quy trình này vừa tốn thời gian, vừa phụ thuộc nhiều vào con người và khó mở rộng.
Vậy tại sao không đưa khách hàng thẳng đến một “gian hàng bảo hiểm số” ngay trên Mobile Banking? Ví dụ: “Xem và so sánh các phương án bảo hiểm.” Khách hàng chỉ cần bấm vào và hoàn tất toàn bộ hành trình ngay trong ứng dụng:
RM lúc này không còn phải “bán” từng hợp đồng bảo hiểm. RM chỉ cần giới thiệu cho khách hàng tính năng bảo hiểm trên Mobile Banking. Hệ thống có thể ghi nhận RM code / referral code để tính doanh số và chi trả thù lao giới thiệu theo cơ chế phù hợp.
Đây là một thay đổi rất căn bản. Bảo hiểm không còn là một sản phẩm nằm bên ngoài hệ sinh thái ngân hàng, cần được tư vấn và bán offline bởi RM.
Bảo hiểm trở thành một phần tự nhiên của chính Mobile Banking.
Khách hàng chủ động lựa chọn. Công nghệ thực hiện phần lớn hành trình. Và một giao dịch có thể được hoàn tất trong vài phút, ngay trên ứng dụng mà khách hàng vốn đã sử dụng hàng ngày.


Một số màn hình đặt vé máy bay được tạo bởi VNTravel / VNPAY trên ứng dụng ngân hàng (Vietcombank).
III WebView SSO: Con đường nhanh hơn để triển khai Embedded Insurance
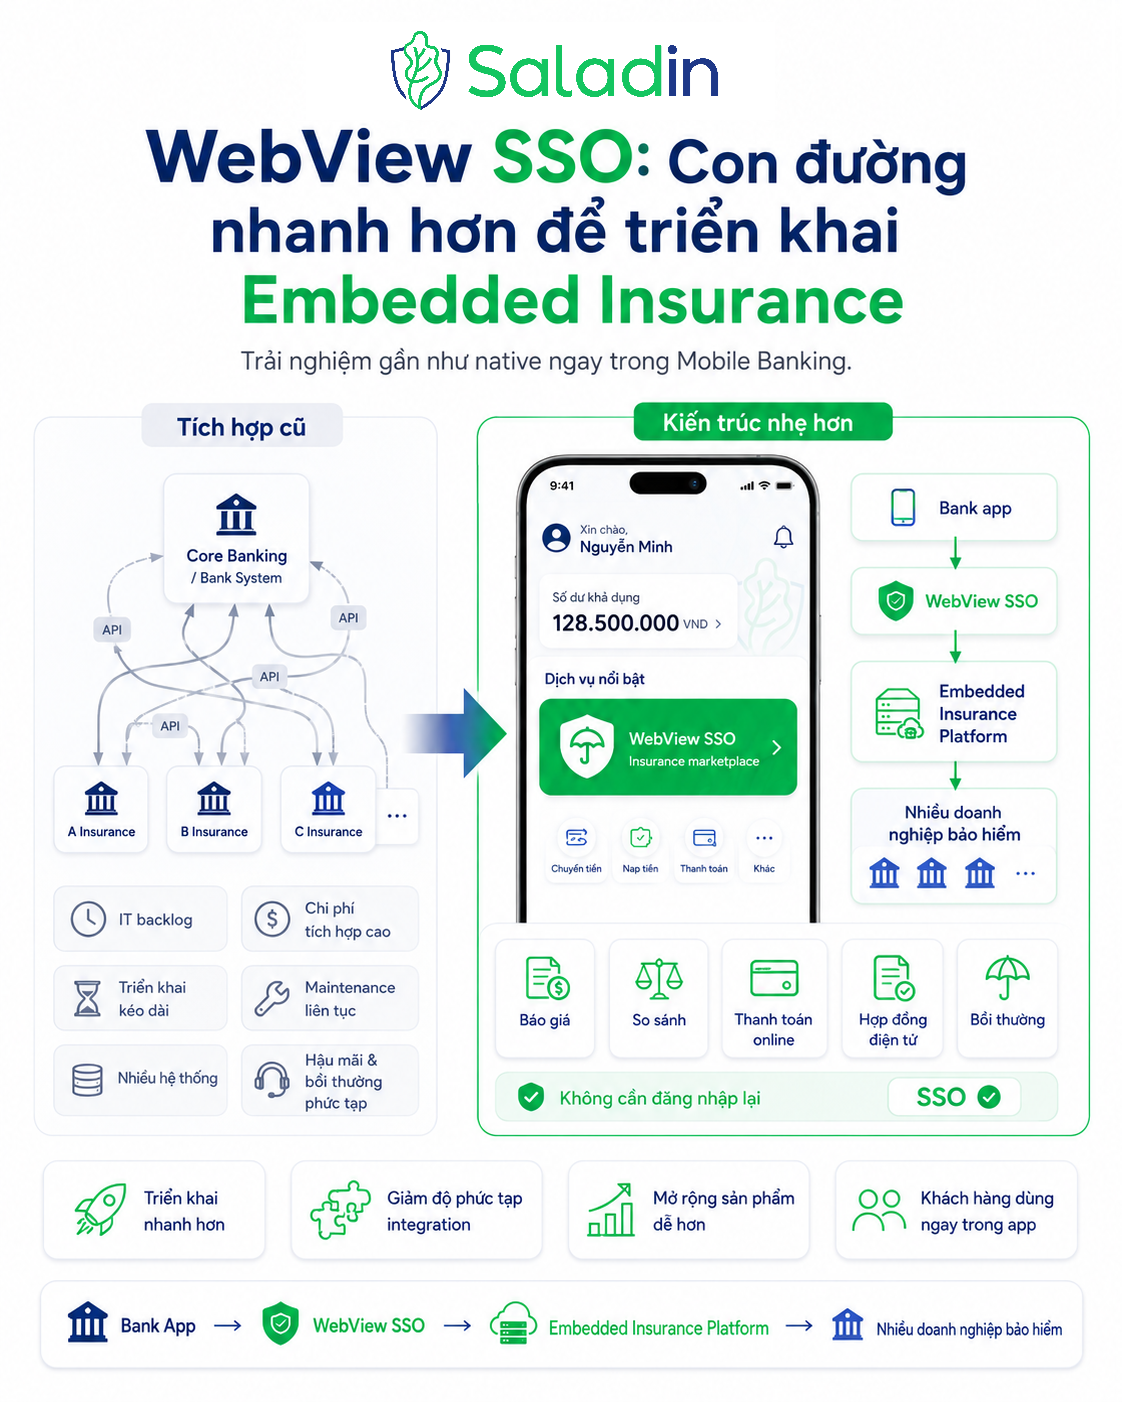
Một trong những rào cản lớn nhất của Embedded Insurance không nằm ở ý tưởng, mà nằm ở kết nối integration.
Nếu mỗi sản phẩm bảo hiểm và mỗi doanh nghiệp bảo hiểm đều cần một dự án API riêng để tích hợp với Core Banking hoặc Mobile Banking, ngân hàng rất nhanh có thể phải đối mặt với:
- IT backlog ngày càng lớn.
- Chi phí tích hợp cao.
- Thời gian triển khai kéo dài.
- Chi phí maintenance và nâng cấp liên tục.
- Nhiều hệ thống cần được vận hành song song.
- Bài toán hỗ trợ khách hàng, cấp đơn và bồi thường sau bán.
Không phải ngân hàng nào cũng có đủ nguồn lực hoặc quy mô để tự xây dựng và vận hành toàn bộ infrastructure này.
Nhưng nếu không triển khai, ngân hàng có thể bỏ lỡ một nguồn doanh thu mới, giảm mức độ tương tác trên Mobile Banking và quan trọng hơn, có thể bỏ lỡ cơ hội cung cấp những giải pháp mà khách hàng thực sự cần tại đúng thời điểm.
WebView SSO tạo ra một kiến trúc nhẹ hơn
Với Single Sign-On (SSO), khách hàng đã đăng nhập vào ứng dụng ngân hàng có thể truy cập một insurance marketplace ngay bên trong Mobile Banking mà không cần đăng nhập lại. Trải nghiệm đối với khách hàng gần như một tính năng native của ứng dụng.
Ở phía sau, WebView được kết nối với một Embedded Insurance Platform như Saladin có khả năng kết nối nhiều doanh nghiệp bảo hiểm, thực hiện báo giá, so sánh sản phẩm, thanh toán online, cấp hợp đồng điện tử và hỗ trợ các quy trình sau bán, bao gồm cả bồi thường.
Kiến trúc cũ
Bank → tích hợp từng Doanh nghiệp bảo hiểm (mỗi doanh nghiệp có một thế mạnh riêng, cần một dự án tích hợp riêng).
Mô hình mới
Bank App → WebView SSO → Embedded Insurance Platform → Nhiều doanh nghiệp bảo hiểm, chỉ với một lần tích hợp duy nhất.
Điều này giúp ngân hàng giảm đáng kể độ phức tạp của integration và có thể mở rộng danh mục sản phẩm nhanh hơn mà không phải xây lại toàn bộ digital customer journey cho từng doanh nghiệp bảo hiểm.
IV Mô hình này thực ra không mới
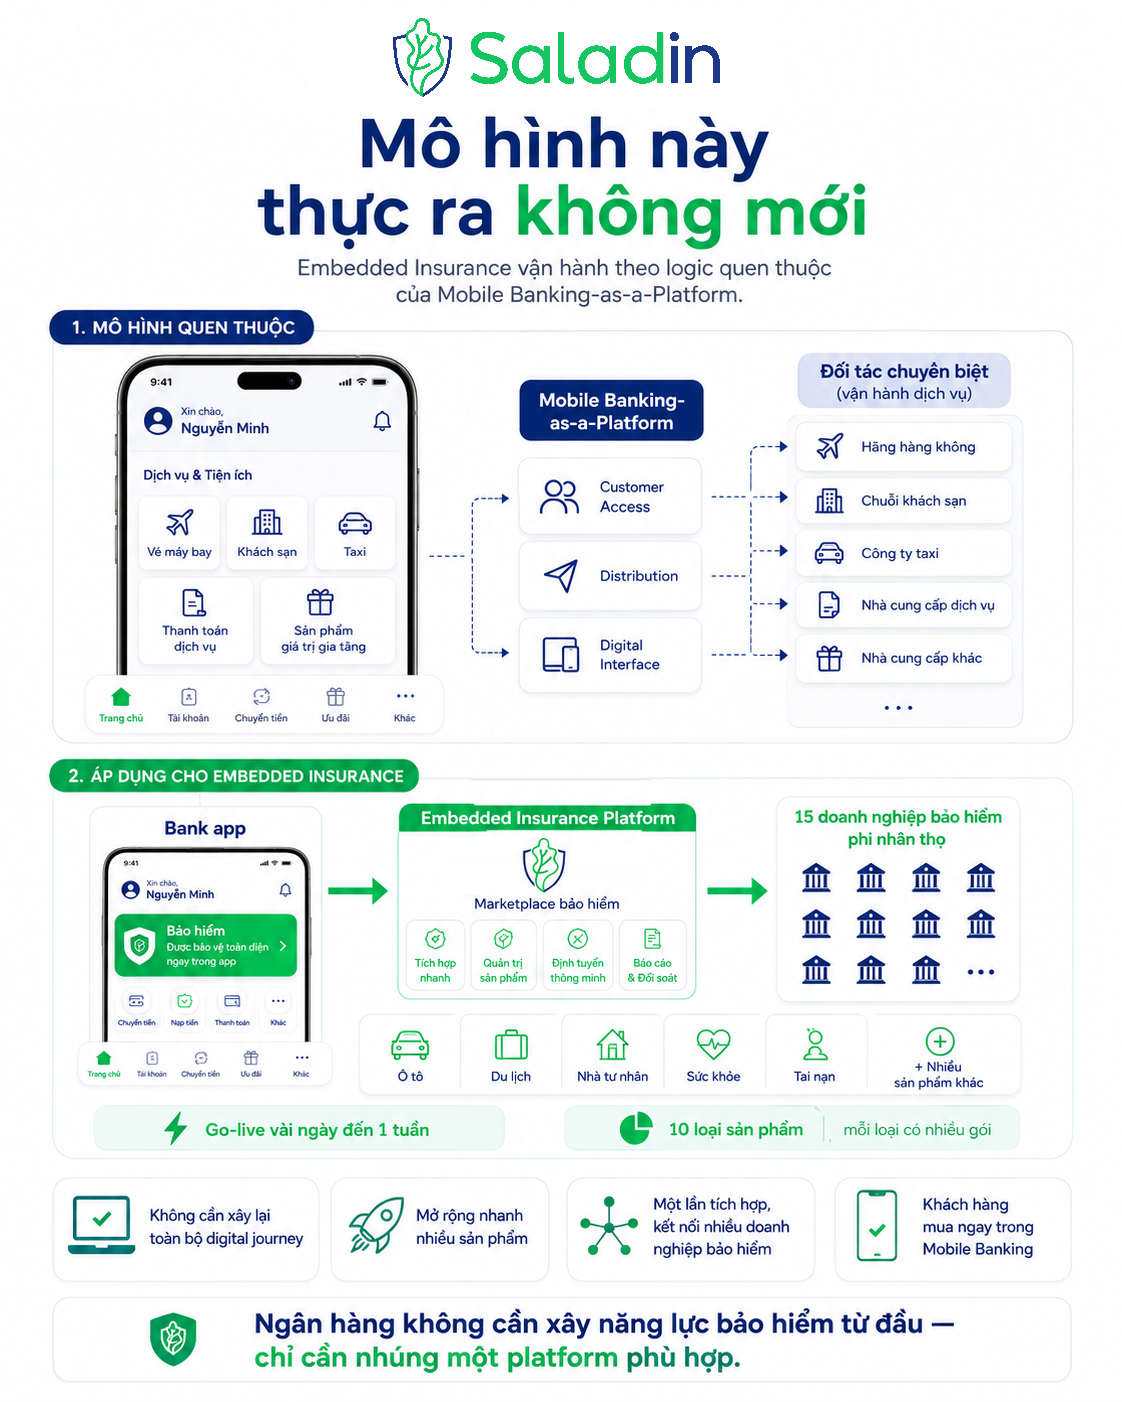
Nếu nhìn rộng hơn, đây không phải là một mô hình hoàn toàn mới. Nó khá tương đồng với cách Mobile Banking-as-a-Platform đã được triển khai tại Việt Nam trong nhiều năm bởi VNPAY.
Khi mở ứng dụng ngân hàng, khách hàng ngày nay có thể bắt gặp những tính năng dưới đây được cung cấp bởi VNTravel / VNPAY:


Một số màn hình mua bảo hiểm được tạo bởi Saladin trên ứng dụng ví điện tử ZaloPay.
Đây không phải là những sản phẩm cốt lõi của ngân hàng. Ngân hàng không nhất thiết phải tự sở hữu đội ngũ vận hành khách sạn, hãng hàng không hay taxi. Thay vào đó, ngân hàng cung cấp customer access, distribution và digital interface, trong khi các đối tác chuyên biệt cung cấp sản phẩm và vận hành phía sau.
Embedded Insurance có thể được nhìn theo đúng logic đó. Đối với ngân hàng, credit insurance và bancassurance nhân thọ có thể tiếp tục là những mảng kinh doanh chiến lược với economics hấp dẫn. Trong khi đó, bảo hiểm phi nhân thọ có thể đóng một vai trò khác: trở thành một lớp dịch vụ bảo vệ được nhúng vào các hành trình tài chính và đời sống của khách hàng.
Ngân hàng không nhất thiết phải xây dựng toàn bộ năng lực bảo hiểm từ đầu. Thay vào đó, ngân hàng có thể hợp tác với một Embedded Insurance Platform chuyên biệt, bắt đầu từ những sản phẩm có customer journey rõ ràng như:
- Bảo hiểm ô tô: TNDS bắt buộc, bảo hiểm vật chất xe.
- Bảo hiểm du lịch.
- Bảo hiểm nhà tư nhân.
- Bảo hiểm sức khỏe.
- Bảo hiểm tai nạn.
- Và nhiều sản phẩm phi nhân thọ khác.
Tất cả có thể được đưa vào Mobile Banking mà không cần xây lại toàn bộ digital journey cho từng sản phẩm hoặc từng doanh nghiệp bảo hiểm.
Go-live nhanh, danh mục sản phẩm rộng
Việc có một Embedded Insurance Platform như Saladin tích hợp là có thể go-live nhiều loại sản phẩm bảo hiểm khác nhau, mỗi loại lại có nhiều gói bảo hiểm khác nhau từ nhiều doanh nghiệp bảo hiểm phi nhân thọ.
V Bancassurance 2.0 thực chất là một cuộc chuyển dịch về kiến trúc
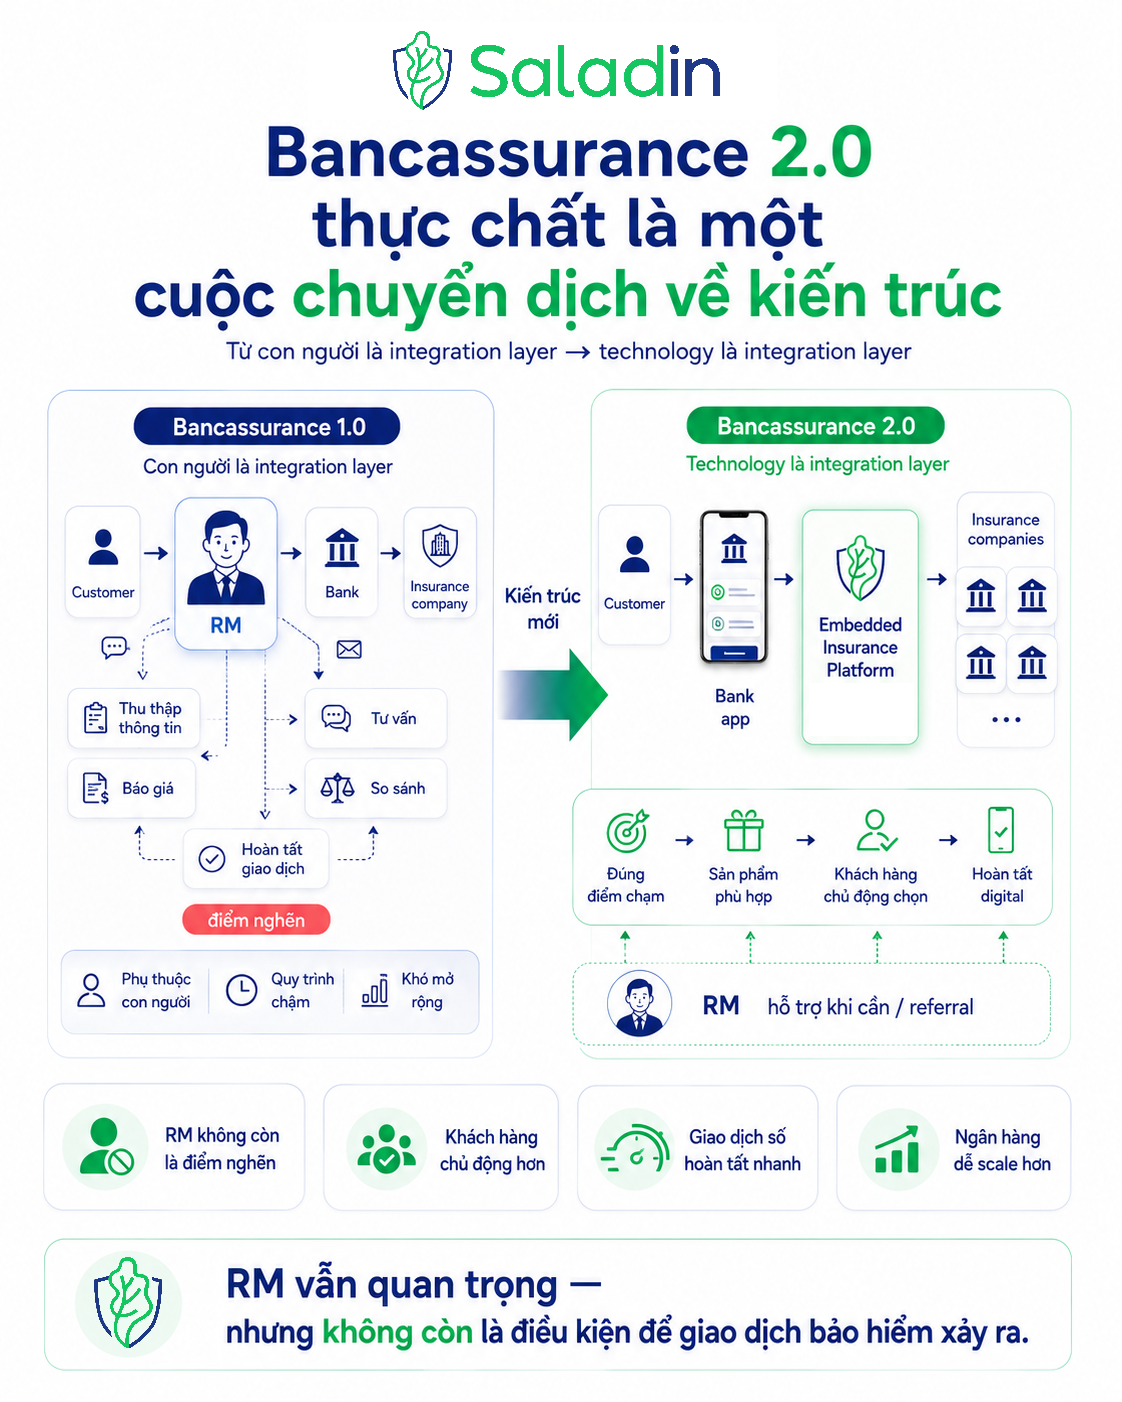
Có lẽ đây mới là thay đổi quan trọng nhất.
Bancassurance 1.0
Con người là integration layer. Customer → RM → Bank → Insurance Company. Phần lớn quy trình được thực hiện thông qua con người, từ thu thập thông tin, tư vấn, báo giá, so sánh cho đến hoàn tất giao dịch.
Bancassurance 2.0
Technology trở thành integration layer. Customer → Bank App → Embedded Insurance Platform → Insurance Companies.
RM vẫn có thể đóng vai trò quan trọng, nhưng không nhất thiết phải “bán” từng hợp đồng. Ngân hàng tạo ra đúng điểm chạm. Hệ thống đưa ra sản phẩm phù hợp. Khách hàng chủ động lựa chọn. Và giao dịch được hoàn tất digital.
RM có thể tham gia khi khách hàng cần tư vấn hoặc thông qua referral, nhưng RM không còn là điểm nghẽn để một giao dịch bảo hiểm có thể xảy ra.
VI Từ một “sales product” thành một “digital banking feature”
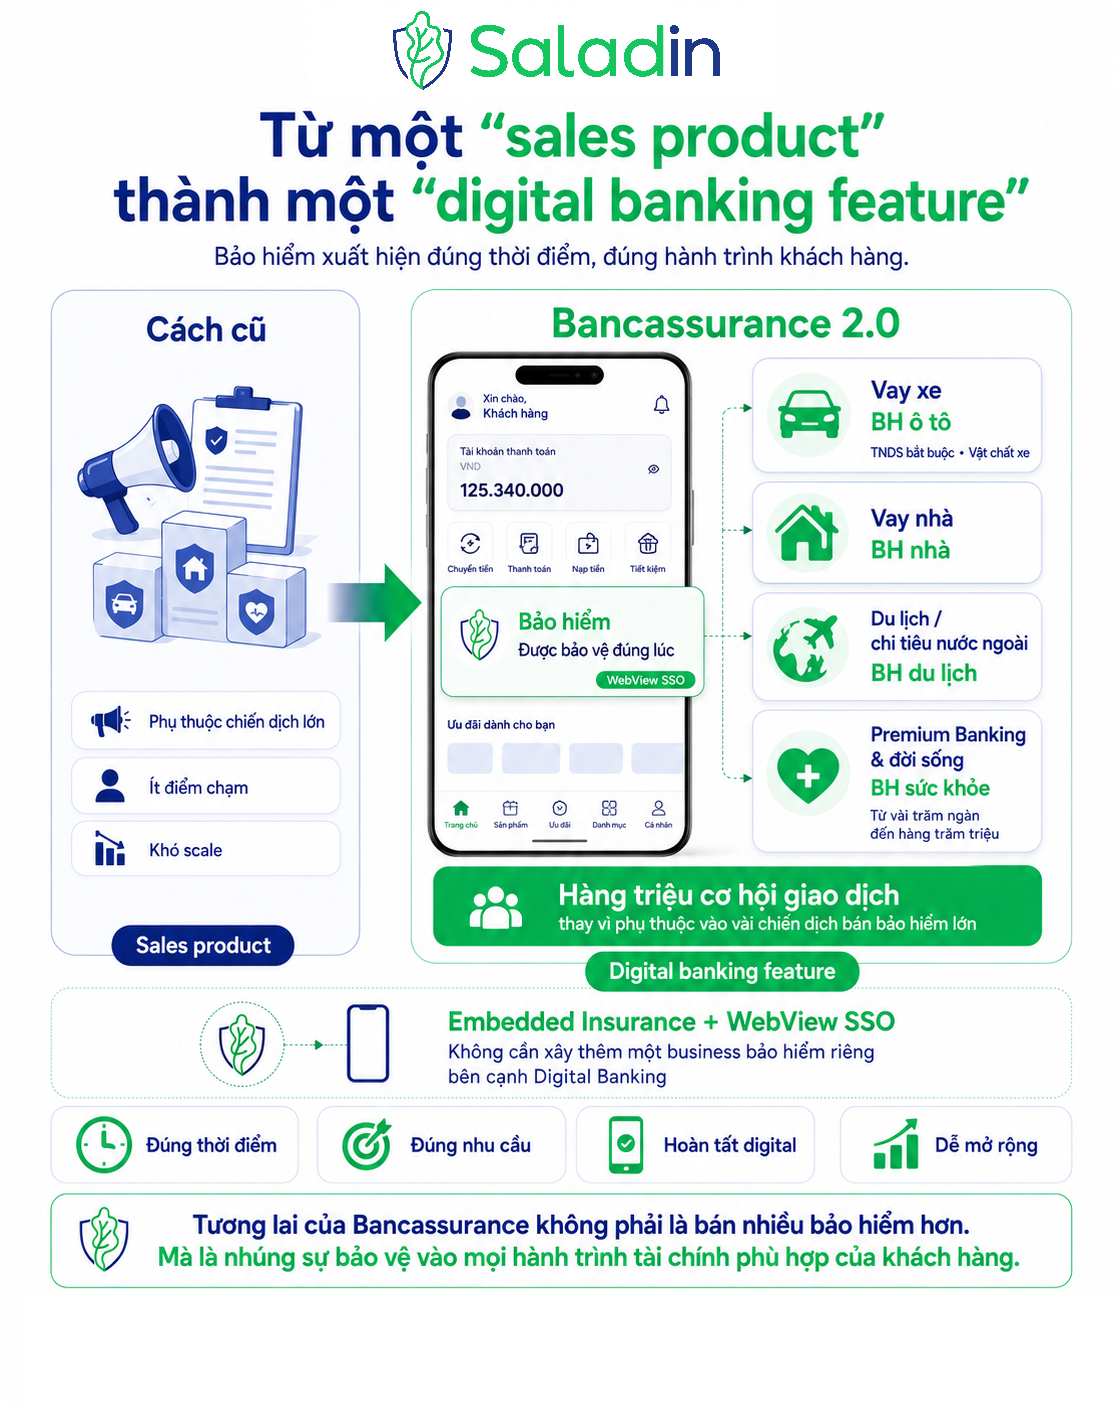
Khi bảo hiểm được nhúng vào các hành trình tài chính hiện hữu, ngân hàng có thể tạo ra hàng triệu cơ hội giao dịch thay vì phụ thuộc vào một vài chiến dịch bán bảo hiểm lớn.
Vay Xe→ Bảo hiểm xe ô tô (TNDS bắt buộc, vật chất xe).
Vay nhà→ Bảo hiểm nhà.
Giao dịch liên quan đến du lịch, chi tiêu ở nước ngoài→ Bảo hiểm du lịch.
Premium Banking và đời sống→ Bảo hiểm sức khỏe, từ thông dụng vài trăm ngàn đến hàng trăm triệu mỗi hợp đồng bảo hiểm.
Bảo hiểm không còn là một sản phẩm mà ngân hàng phải “đi bán”. Nó trở thành một tính năng (digital banking feature) xuất hiện đúng thời điểm khách hàng có nhu cầu.
Và có lẽ đây chính là bản chất của Bancassurance 2.0:
Tương lai của Bancassurance không phải là bán nhiều bảo hiểm hơn.
Mà là nhúng sự bảo vệ vào mọi hành trình tài chính phù hợp của khách hàng.
Với Embedded Insurance + WebView SSO, ngân hàng không cần phải xây dựng thêm một business bảo hiểm hoàn chỉnh bên cạnh Digital Banking. Bảo hiểm đơn giản trở thành một phần của Digital Banking.
Quan trọng nhất là tìm được đối tác có đủ giấy phép, công nghệ hàng đầu sẵn có, đội ngũ tư vấn và hỗ trợ chuyên nghiệp từ đầu đến cuối như Saladin.
Cộng tác cùng Saladin
Chọn hình thức phù hợp với bạn — từ cá nhân giới thiệu đến hợp tác kinh doanh quy mô lớn.
Cộng tác viên cá nhân
Kiếm thêm thu nhập bằng cách giới thiệu nền tảng Saladin với nhiều sản phẩm và dịch vụ phù hợp đến người thân, bạn bè hoặc khách hàng.
- Đăng ký miễn phí
- Hoa hồng minh bạch
- Được hỗ trợ bởi đội ngũ Saladin, công cụ thông minh, đào tạo miễn phí
- Không yêu cầu kinh nghiệm
Hợp tác kinh doanh
Phát triển cùng Saladin thông qua nhiều mô hình hợp tác linh hoạt.
- Embedded Insurance
- Co-branded solutions
- Affiliate partnership
- Saladin Business
- API integration
Hỗ trợ & tư vấn doanh nghiệp
Nhận tư vấn chuyên sâu cho nhu cầu bảo vệ và phúc lợi của doanh nghiệp bạn.
- Bảo hiểm sức khỏe và phúc lợi nhân viên
- Bảo hiểm tai nạn lao động
- Bảo hiểm xe và tài sản doanh nghiệp
- Bảo hiểm hàng hóa vận chuyển
- Bảo hiểm cháy nổ
- Và nhiều loại nghiệp vụ khác
Bài viết này được xem xét lần cuối vào Thứ Năm, ngày 03 tháng 09 năm 2026.