Khi phố thành sông và bài toán 20% của bảo hiểm vật chất xe


Khi phố thành sông và bài toán 20% của bảo hiểm vật chất xe
Khoảng sáu giờ chiều một ngày tháng Chín, trời trút xuống một cơn mưa xối xả đúng vào khung giờ tan tầm. Ở những cung đường trũng thấp quen thuộc như Nguyễn Khuyến, Thái Hà tại Hà Nội hay Nguyễn Hữu Cảnh, Quốc Hương tại TP.HCM, nước dâng lên nhanh đến mức người ta chỉ kịp nhìn vạch bánh xe phía trước dần chìm sâu dưới làn nước đục ngầu.
Ngồi trong khoang lái ô tô lúc ấy là một cảm giác ngột ngạt khó tả. Cần gạt mưa hoạt động hết công suất, dòng xe nhích từng mét trong vô vọng, và trong đầu bất kỳ ai cầm vô-lăng cũng bị giằng xé bởi một phép tính rất thực tế: Cố đi tiếp để kịp về với mâm cơm gia đình, hay chấp nhận tấp xe lên gờ vỉa hè cao rồi chịu trễ hẹn đến nửa đêm? Đi tiếp thì nơm nớp lo xe chết máy giữa dòng, mà dừng lại thì biết chờ đến bao giờ nước mới rút?
Khi chiếc xe phía trước đột ngột khựng lại, một nỗi lo mơ hồ dần hiện ra: vài triệu đồng tiền vệ sinh sàn nỉ, vài chục triệu đồng tiền rã máy kiểm tra, hay thậm chí cả trăm triệu đồng nếu phải thay nguyên cụm lốc động cơ.
Mỗi mùa mưa bão đi qua, mạng xã hội và các hội nhóm yêu xe lại bùng lên những cuộc tranh luận nảy lửa quanh câu chuyện bồi thường. Nhiều chủ xe bức xúc cho rằng các hãng bảo hiểm luôn tìm cách “cài bẫy câu chữ” để từ chối chi trả. Ngược lại, phía giám định viên và các công ty bảo hiểm cũng chịu áp lực nặng nề trong việc kiểm soát tỷ lệ tổn thất và ngăn ngừa trục lợi. Để nhìn nhận câu chuyện này một cách công bằng và bình tĩnh, chúng ta cần bóc tách rành mạch hai vấn đề cốt lõi: Bản chất cơ khí bên trong khoang động cơ, và logic kinh tế học đằng sau các điều khoản hợp đồng.
1 Nước không chịu nén và chuyện xảy ra bên trong buồng đốt
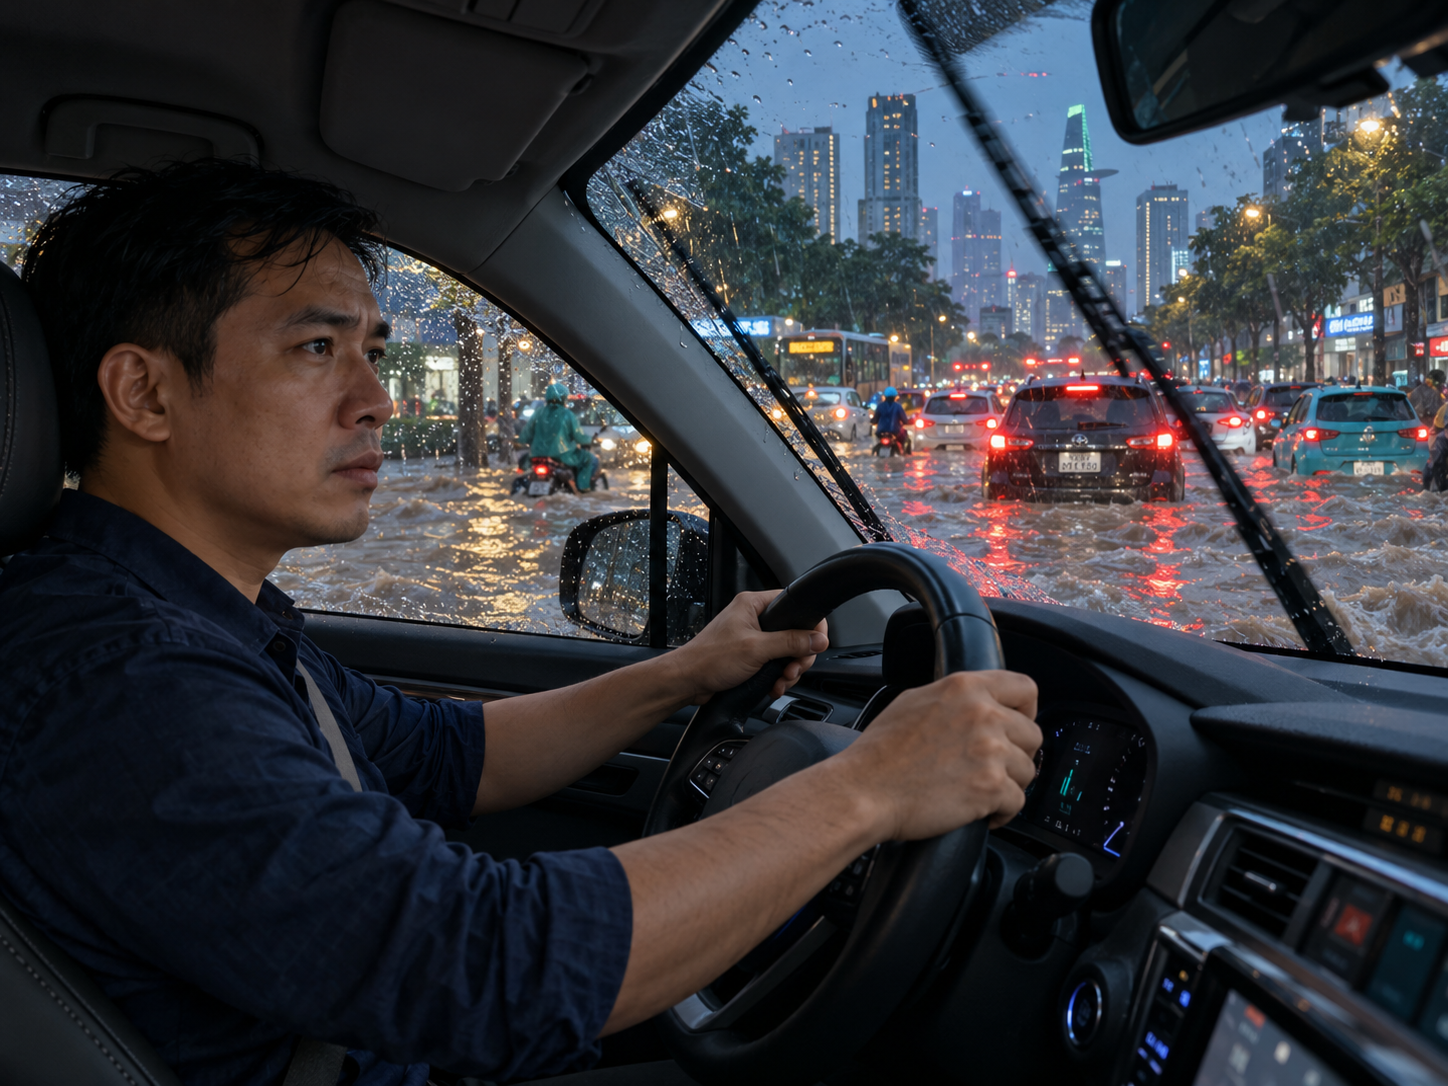
Rất nhiều chủ xe sau sự cố ngập nước thường đặt một câu hỏi đầy ấm ức: “Xe tôi chỉ vừa chạm vào vũng nước ngập, chưa ngập quá nửa bánh xe, tại sao máy lại chết đột ngột và hư hỏng nặng đến mức phải bổ máy?”
Để hiểu điều này, không cần phải là một kỹ sư cơ khí chế tạo máy, chỉ cần nhớ lại một nguyên lý vật lý cơ bản thời phổ thông: Chất khí có thể nén lại được, nhưng chất lỏng thì tuyệt đối không.
Động cơ đốt trong bốn kỳ vận hành dựa trên nguyên tắc hút hòa khí (hỗn hợp không khí và nhiên liệu) vào buồng đốt xi-lanh. Sau đó, piston di chuyển từ điểm chết dưới lên điểm chết trên để nén thể tích khí này lại trước khi bugi đánh lửa sinh công. Không khí có tính đàn hồi tự nhiên rất cao, nên piston nén lại nhẹ nhàng theo chu kỳ hàng nghìn vòng mỗi phút.
Thế nhưng, cửa hút gió của nhiều dòng xe sedan hay crossover đô thị hiện nay lại được bố trí khá thấp phía sau lưới tản nhiệt để tối ưu luồng khí nạp làm mát. Khi xe đi vào vùng nước ngập dâng ngang mặt ca-lăng, lực hút chân không cực mạnh của động cơ sẽ hút nước qua cổ hút, tràn qua lọc gió và đi thẳng vào buồng đốt.
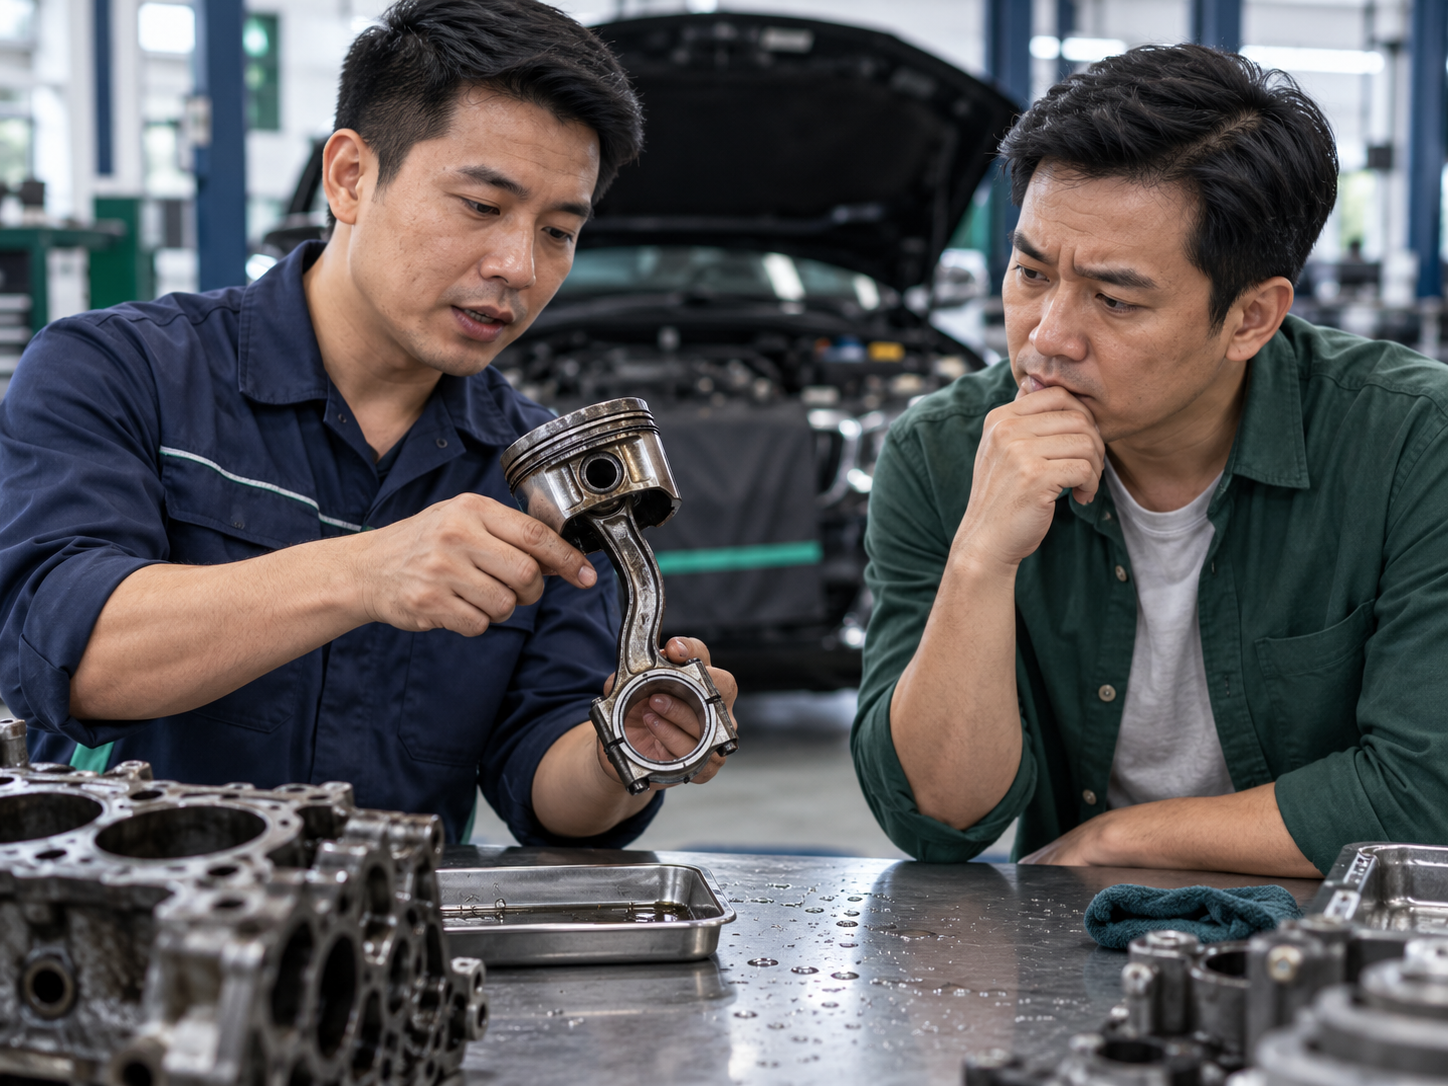
Lúc này, piston đang lao lên với vận tốc rất lớn theo đà quay quán tính của trục khuỷu và bánh đà. Khi đỉnh piston va phải một khối nước lỏng không thể nén lại, thể tích buồng đốt bị chặn đứng tức thời. Một lực phản chấn cơ học cực lớn dội ngược trở lại toàn bộ cơ cấu chuyển động. Điểm chịu lực yếu nhất trong chu trình này chính là thanh truyền (thường gọi là tay biên). Tùy thuộc vào tốc độ vòng tua máy tại thời điểm nước lọt vào, hư hại thường diễn ra theo hai cấp độ:
Tay biên bị uốn cong nhẹ: Piston không thể hoàn thành hết hành trình di chuyển lên điểm chết trên, buồng đốt mất áp suất nén, động cơ rung giật dữ dội kèm tiếng gõ kim loại lạch cạch. Nếu người lái không nhận biết mà vẫn mớm ga đi tiếp, tay biên cong sẽ khiến piston chuyển động lệch tâm, cào xước nghiêm trọng lòng xi-lanh và phá hủy hoàn toàn lốc máy chỉ sau vài kilomet di chuyển.
Tay biên bị gãy lìa: Khi xe đang chạy ở dải vòng tua cao mà gặp nước, lực nén thủy lực vượt quá giới hạn bền của vật liệu khiến tay biên gãy vụn ngay lập tức. Phần kim loại gãy tự do bị trục khuỷu quay quán tính quăng quật tự do, đâm thủng vách thân động cơ và xé toạc đáy các-te chứa dầu nhớt. Toàn bộ dầu bôi trơn chảy tràn ra ngoài, động cơ bị bó kẹt hoàn toàn và chỉ còn giải pháp thay mới cụm động cơ tổng thành với chi phí bằng một phần ba giá trị xe.
Chính vì tính chất hủy diệt tức thời này, thủy kích được xếp vào nhóm thảm họa cơ khí nghiêm trọng nhất đối với động cơ đốt trong.
2 Ranh giới giữa ngập nước tĩnh và thủy kích khi vận hành
Trong nghiệp vụ bảo hiểm xe cơ giới tại Việt Nam, sự nhầm lẫn giữa hai khái niệm “Ngâm nước ở trạng thái tĩnh” và “Thủy kích khi đang nổ máy” là nguồn cơn của phần lớn các vụ khiếu nại bồi thường sau mưa bão.
Nhiều người lầm tưởng rằng cứ mua bảo hiểm vật chất xe hai chiều là nghiễm nhiên được bảo vệ 100% trước mọi thiệt hại do nước. Trên thực tế, hai trạng thái này có phạm vi bảo vệ và cơ chế khấu trừ hoàn toàn khác nhau:
Xe đỗ trong hầm chung cư, bãi đỗ xe hoặc lề đường; nước dâng ngập sàn, ngập ghế khi động cơ đang tắt hoàn toàn.
Xe đang nổ máy di chuyển qua vũng ngập sâu, nước lọt vào họng hút gió làm chết máy hoặc gãy tay biên.
Thuộc phạm vi bảo hiểm cơ bản của Hợp đồng bảo hiểm vật chất xe ô tô (rủi ro thiên tai, lũ lụt bất khả kháng).
Bị loại trừ khỏi quy tắc cơ bản. Bắt buộc phải mua thêm Điều khoản bổ sung (thường ký hiệu là BS06).
Tháo dỡ sấy khô nội thất, vệ sinh sàn xe, kiểm tra sấy khô giắc điện, thay thế các hộp điều khiển điện tử (ECU) dưới sàn.
Rã máy kiểm tra cơ khí, thay tay biên, piston, xéc-măng, gia công mặt máy hoặc thay mới cụm lốc động cơ.
Áp dụng mức khấu trừ chung của hợp đồng (phổ biến là 500.000 VNĐ / vụ tổn thất).
Áp dụng mức đồng chi trả riêng cho thủy kích (phổ biến là 20% số tiền bồi thường, tối thiểu 3.000.000 VNĐ / vụ).
Cố định ở mức nhỏ (thường chỉ 500.000 VNĐ đến 1.000.000 VNĐ).
Biến động theo chi phí sửa chữa: từ vài triệu đồng (xe phổ thông) đến cả trăm triệu đồng (xe sang).
Sự phân định rạch ròi này phản ánh một nguyên tắc pháp lý căn bản: Bảo hiểm tài sản được thiết kế để chi trả cho các rủi ro khách quan ngoài tầm kiểm soát, đồng thời yêu cầu người tham gia bảo hiểm phải có nghĩa vụ bảo quản tài sản khi vận hành.
3 Con số 20% khấu trừ
Khi cầm trên tay bảng quyết toán bồi thường sau một sự cố thủy kích, câu hỏi đầu tiên mà phần lớn chủ xe thốt lên là: “Tôi đã cẩn thận mua thêm điều khoản thủy kích BS06, tại sao công ty bảo hiểm lại bắt tôi phải tự trả 20% chi phí sửa máy?”
Đối với một mẫu xe sedan hạng B thông dụng, chi phí rã máy thay tay biên và xéc-măng rơi vào khoảng 30 triệu đồng, 20% khấu trừ tương đương 6 triệu đồng. Con số này nằm trong tầm xoay xở của phần đông gia đình. Nhưng đối với một chiếc SUV hạng sang từ Mercedes-Benz, Porsche hay Lexus, hóa đơn thay cụm động cơ chính hãng có thể chạm ngưỡng 600 đến 800 triệu đồng. Lúc này, con số 20% đồng nghĩa với việc chủ xe phải tự bỏ tiền túi từ 120 đến 160 triệu đồng. Một khoản chi phí đủ lớn để làm xáo trộn kế hoạch tài chính cá nhân trong một thời gian dài.
Tại sao các nhà bảo hiểm lại áp dụng cơ chế đồng bảo hiểm (Co-insurance) 20% này?
Nhìn dưới lăng kính kinh tế học bảo hiểm, mức khấu trừ sinh ra không phải để gây khó khăn cho khách hàng, mà là một công cụ kinh điển nhằm giải quyết bài toán rủi ro đạo đức (Moral Hazard) và điều tiết hành vi của người lái xe.
Hãy thử hình dung một kịch bản giả định: Nếu hợp đồng bảo hiểm cam kết bồi thường 100% mọi hư hại động cơ do nước mà không áp dụng bất kỳ mức khấu trừ nào. Tâm lý chung của người cầm lái khi gặp một đoạn đường ngập sẽ là: “Cứ nhấn ga vượt qua xem sao, nếu xe có chết máy thì bảo hiểm đền toàn bộ”.
Tâm lý ỷ lại này sẽ đẩy tỷ lệ tổn thất của toàn ngành lên mức không thể kiểm soát sau mỗi trận mưa ngập đô thị. Khi quỹ dự phòng bồi thường bị thâm hụt nặng nề, các doanh nghiệp bảo hiểm buộc phải tăng phí đóng hàng năm lên gấp 3 đến 4 lần để bù đắp rủi ro. Khi ấy, hậu quả là tất cả những người lái xe cẩn trọng, không bao giờ đi vào đường ngập, đều phải gánh chịu mức phí bảo hiểm đắt đỏ vô lý cho những hành vi liều lĩnh của người khác.
Mức khấu trừ 20% chính là điểm cân bằng kỹ trị giữa hai mục tiêu:
Giữ mức phí mua ban đầu ở mức rất dễ chịu: Phí mua thêm quyền lợi thủy kích BS06 hàng năm chỉ chiếm khoảng 0,1% giá trị xe (khoảng vài trăm nghìn đến hơn một triệu đồng), phù hợp với khả năng chi trả của đại đa số người sở hữu ô tô.
Kích hoạt trách nhiệm bảo vệ tài sản: Con số 20% tự chi trả đủ lớn để bất kỳ ai khi đối diện với một vũng nước sâu cũng phải chùn chân ga, cân nhắc dừng lại tìm đường vòng thay vì mạo hiểm lao qua.
4 Nút thắt công nghệ: Tính năng Auto Start-Stop và lằn ranh lỗi cố ý
Trong hầu hết quy tắc bảo hiểm vật chất xe cơ giới tại Việt Nam, luôn tồn tại một điều khoản loại trừ trách nhiệm quen thuộc: “Không bồi thường đối với các tổn thất phát sinh do người điều khiển xe cố ý tiếp tục khởi động lại động cơ sau khi xe đã bị chết máy trong vùng ngập nước”.
Về mặt lý thuyết, điều khoản này hoàn toàn hợp lý: Khi xe đã chết máy do nước vào buồng đốt, việc tài xế cố tình nhấn nút đề nhiều lần sẽ biến một hư hỏng nhẹ (chỉ cần kéo xe về xưởng, tháo bugi, quay trục hút nước ra ngoài) thành một thảm họa cơ khí (gãy tay biên, vỡ lốc máy).
Tuy nhiên, sự phát triển của công nghệ ô tô hiện đại đã đặt ra một thách thức pháp lý và kỹ thuật rất lớn: Tính năng tự động tắt/bật động cơ (Auto Start-Stop).
Trên hầu hết các dòng xe đời mới hiện nay, tính năng Auto Start-Stop được mặc định kích hoạt mỗi khi khởi động xe. Khi đi vào vùng ngập, tài xế thường có xu hướng rà phanh hoặc dừng lại nhường đường cho xe ngược chiều. Khi xe dừng hẳn, hệ thống điều khiển trung tâm (ECU) sẽ tự động ngắt động cơ để tiết kiệm nhiên liệu. Ngay khi người lái buông chân phanh để mớm ga đi tiếp, củ đề của xe sẽ tự động kích hoạt để nổ máy lại trong tích tắc. Lực hút chân không tức thì kéo nước ngập xung quanh họng gió xộc thẳng vào buồng đốt.
Trong tình huống này, người lái xe hoàn toàn không có “hành vi cố ý làm tăng nặng tổn thất”. Đó là sự can thiệp tự động hoàn toàn của máy tính trên xe.
Xét theo quy định tại Điều 19 và Điều 25 Luật Kinh doanh bảo hiểm năm 2022, doanh nghiệp bảo hiểm chỉ có quyền từ chối bồi thường một phần hoặc toàn bộ khi bên mua bảo hiểm có “lỗi cố ý” gây ra tổn thất hoặc cố ý không áp dụng các biện pháp ngăn ngừa thiệt hại. Nếu giám định viên chỉ căn cứ đơn thuần vào dấu hiệu “động cơ có hiện tượng đề nổ lại” để từ chối bồi thường mà bỏ qua cơ chế vận hành tự động của Auto Start-Stop, quyết định từ chối đó là thiếu căn cứ kỹ thuật và đi ngược lại tinh thần bảo vệ quyền lợi chính đáng của bên mua bảo hiểm.
Để bảo vệ mình trước rủi ro này, thói quen đầu tiên của người lái xe khi bắt đầu bước vào mùa mưa bão là chủ động bấm nút tắt tính năng Auto Start-Stop ngay khi vừa nổ máy khởi hành. Một nút bấm nhỏ nhưng có thể cứu cả chiếc xe và tránh được những tranh chấp pháp lý phức tạp về sau.
5 Sự bình thản đến từ sự hiểu biết
Nghĩ cho cùng, bảo hiểm không phải là một chiếc áo giáp vạn năng có thể bảo vệ chiếc xe nguyên vẹn trước mọi sự cố thiên tai, mà là một công cụ phân tán, giảm thiểu rủi ro tài chính được ràng buộc bằng các nguyên tắc kinh tế và pháp lý chặt chẽ.
Hiểu đúng bản chất vật lý của hiện tượng thủy kích không phải để chúng ta cảm thấy sợ hãi mỗi khi trời mưa, mà là để mỗi người biết cách ứng xử thận trọng hơn khi cầm lái. Hiểu được logic đằng sau con số khấu trừ 20% và điều khoản bổ sung BS06 không phải để chúng ta hoài nghi các công ty bảo hiểm, mà là để chủ động kiểm tra kỹ hợp đồng của mình ngay từ ngày đầu đặt bút ký.
Trên những cung đường đô thị mùa mưa bão, sự an toàn của chiếc xe không bắt đầu từ xưởng dịch vụ hay phòng giám định bảo hiểm, mà bắt đầu từ khoảnh khắc người lái xe điềm tĩnh buông chân ga trước một vũng nước sâu, dừng lại quan sát và sẵn sàng chọn một cung đường vòng xa hơn nhưng khô ráo. Chấp nhận chậm lại mươi mười lăm phút để giữ cho động cơ nguyên vẹn và đưa bạn về đến nhà an toàn bên gia đình – đó mới là bản lĩnh thực sự của một tay lái hiểu biết.
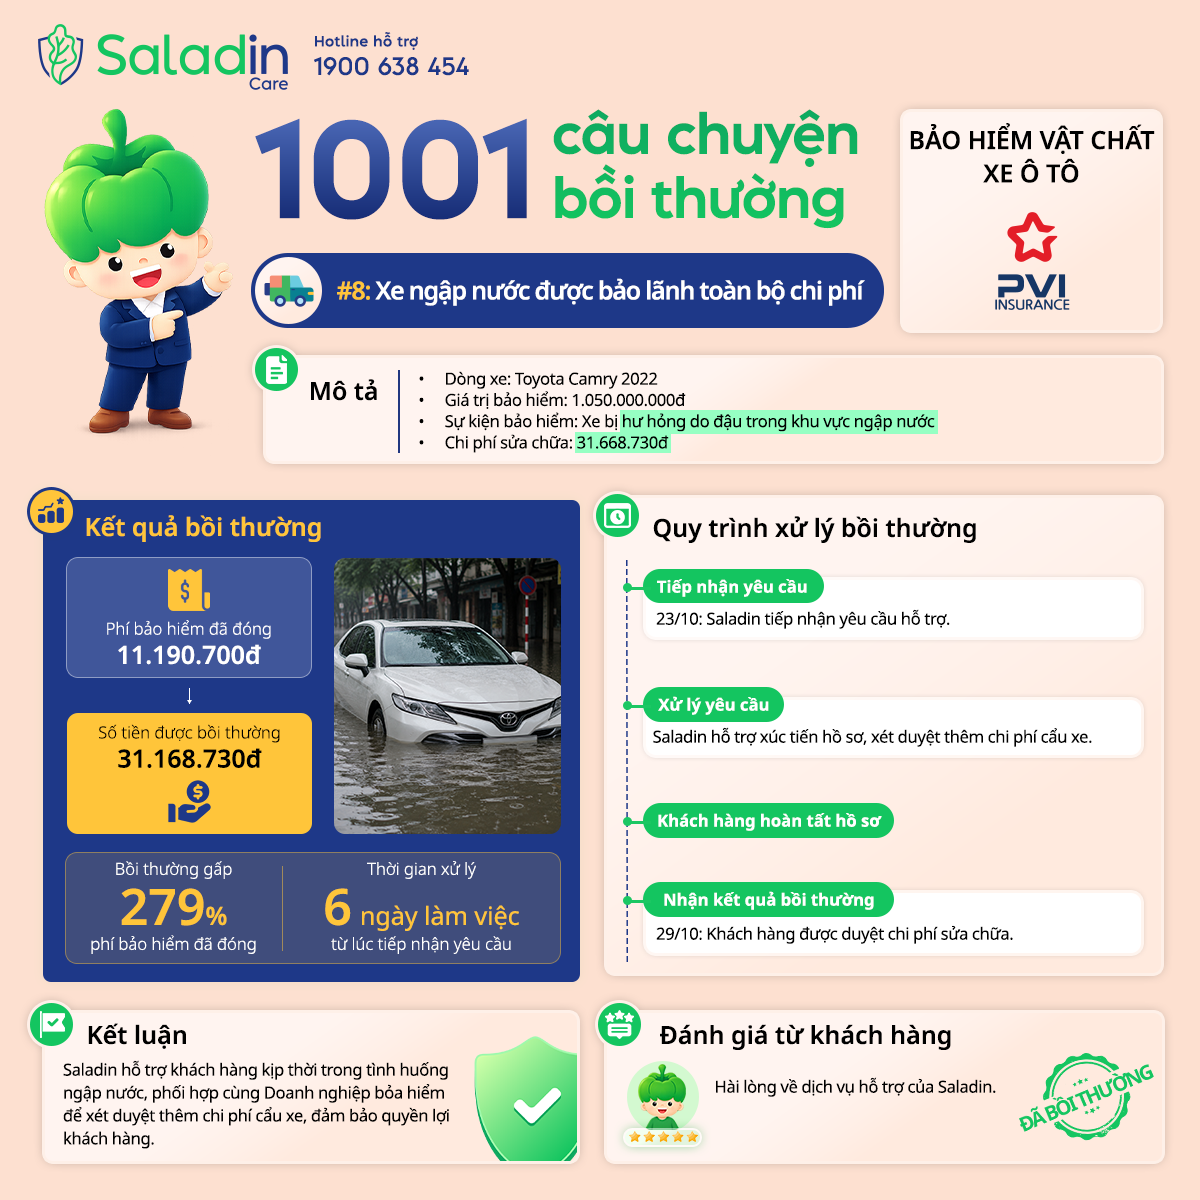
Khi mua bảo hiểm qua Saladin hay cộng tác với Saladin Pro, đội ngũ Saladin Care sẽ đồng hành từ tư vấn đến hỗ trợ theo dõi và tư vấn trong quá trình bồi thường. Đọc thêm 1001 các câu chuyện bồi thường Saladin Care đã đồng hành tại đây.
Bài viết này được xem xét lần cuối vào Thứ Năm, ngày 15 tháng 10 năm 2026.