Lao động trong kinh tế nền tảng và lớp bảo vệ tài chính trong cuộc sống


Lao động trong kinh tế nền tảng và lớp bảo vệ tài chính trong cuộc sống
Chủ đề: Kinh tế Nền tảng (Gig Economy), An sinh cuộc sống trong nền lao động thời đại số
1 Những đợt “tắt app” và bài toán thu nhập của tài xế công nghệ
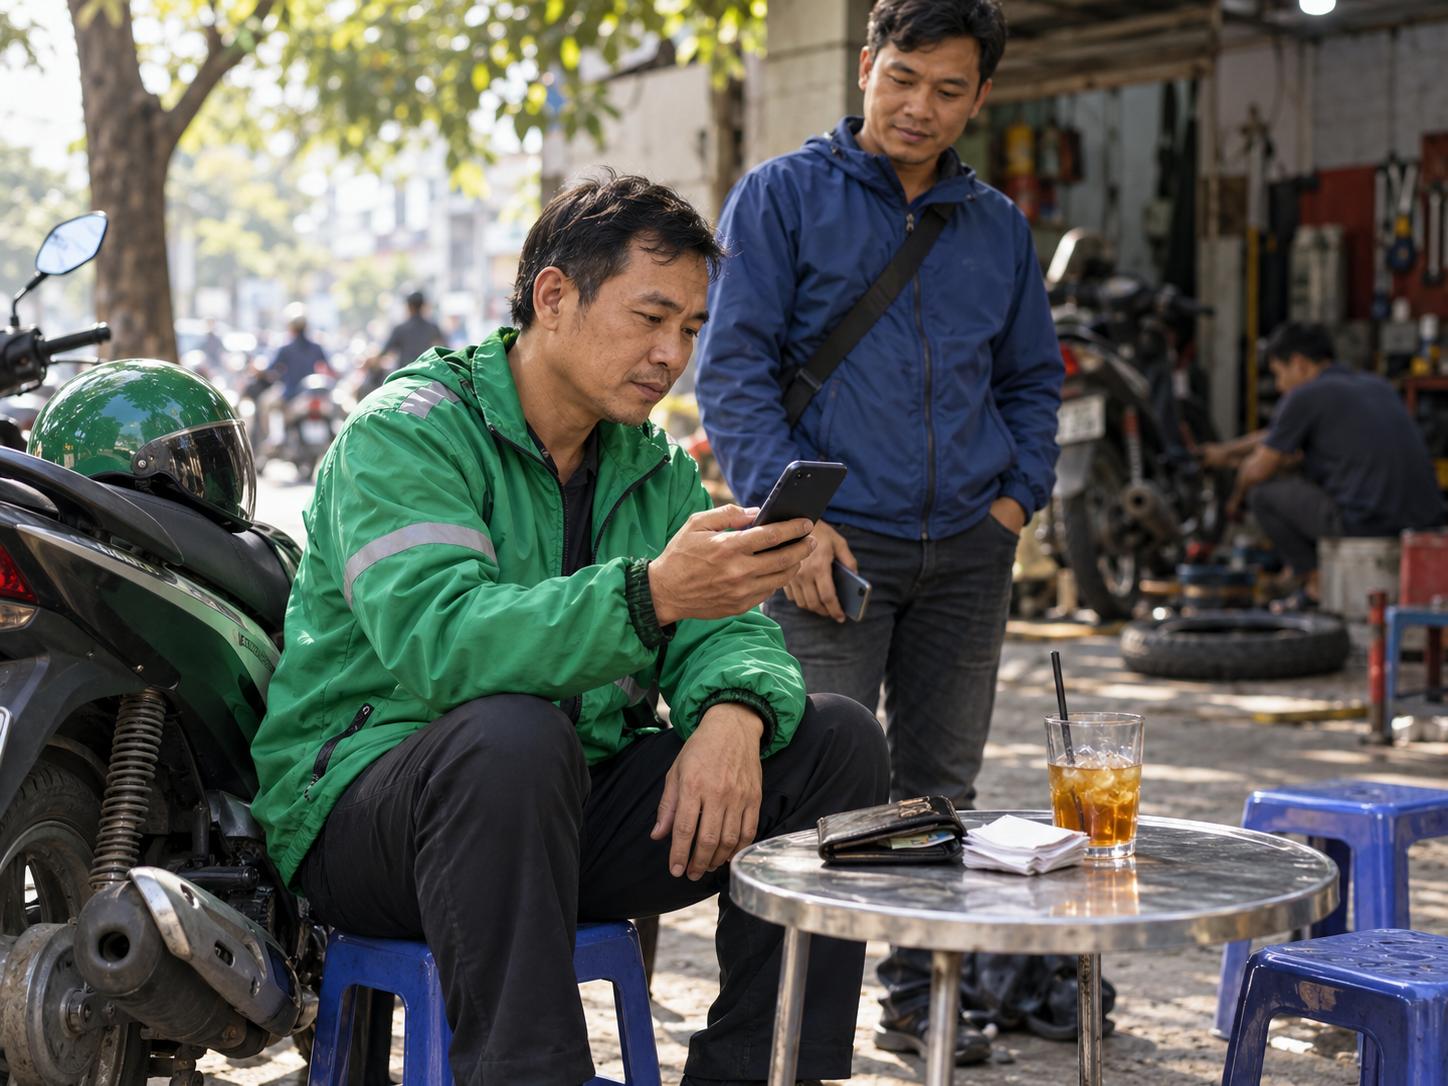
Vậy là đã gần 1 tháng kể từ đợt nhiều tài xế công nghệ tại Hà Nội và TP.HCM kêu gọi đồng loạt ngưng nhận chuyến một lần nữa đưa bài toán thu nhập của lao động nền tảng trở lại tâm điểm. Sau một loạt truyền thông rầm rộ vào khoảng thời gian 12-14/9/2026, mọi việc lại lắng lại, các bác tài trở về nếp sống và công việc thường nhật, phí cuốc xe của Grab vẫn giá tốt, cạnh tranh với XanhGSM và Be. Thị trường vẫn bỏ ngỏ một câu hỏi: vậy, tiếp theo là gì?
Theo phản ánh trên báo chí tháng trước (9/2026), một chuyến GrabCar khách trả 37.000 đồng nhưng tài xế thực nhận 19.500 đồng; một cuốc GrabBike Tiết Kiệm dài 18,53 km ghi nhận thu nhập về ví 46.900 đồng. Đó vẫn chưa phải thu nhập ròng sau khi trừ xăng dầu, khấu hao phương tiện, viễn thông, chi phí bảo hiểm xe, sửa chữa … khác. Những căng thẳng tương tự không mới. Năm 2020, tài xế từng phản ứng trước những thay đổi liên quan đến thuế; đến giai đoạn 2022, giá xăng tăng mạnh tiếp tục tạo thêm áp lực lên thu nhập.
Đây cũng là một nghịch lý quen thuộc của Gig Economy. Các nền tảng mở ra cơ hội việc làm linh hoạt, giúp nhiều người trong độ tuổi lao động nhanh chóng tạo ra một nguồn thu nhập chính đáng mà không phải vượt qua quá nhiều rào cản về bằng cấp, chi phí đặt cọc ban đầu, quy trình tuyển dụng đơn giản nhanh chóng. Nhưng ở chiều ngược lại, người lao động cũng là người trực tiếp đầu tư, quản lý sử dụng xe, tự gánh phần lớn chi phí vận hành hàng ngày và chấp nhận biến động giá cả cước phí mỗi chuyến tuỳ thuật toán của nền tảng theo nhiều biến số (price takers).
Báo chí và mạng xã hội đã dành nhiều sự quan tâm cho những câu hỏi: “Nền tảng đang giữ lại bao nhiêu phần trăm doanh thu? Tỷ lệ đó có công bằng không? Làm thế nào để tài xế tăng thu nhập ròng — thông qua giảm phí nền tảng, giảm thuế hay một cơ chế khác?” Đây là bài toán khó có lời giải đơn giản, bởi lợi ích của các bên vừa gắn kết, vừa có những điểm giằng co. Trong khi đó, tiếng nói và lợi ích của tài xế còn phân tán, đặc biệt khi nhiều người cùng lúc hoạt động trên nhiều ứng dụng.
Để nhìn nhận đầy đủ vấn đề, cần đặt sự phát triển của các nền tảng trong bối cảnh nền kinh tế ngày càng mở và quá trình số hoá diễn ra mạnh mẽ. Tại Việt Nam, nhiều người lựa chọn lao động tự do không chỉ vì nhu cầu kinh tế, mà còn bởi điều kiện sinh sống, tập quán, sở thích và mong muốn chủ động thời gian làm việc. Sự thuận tiện và cơ hội tạo thu nhập mà các nền tảng mang lại đáp ứng những nhu cầu thực tế đó. Vì vậy, sự phát triển nhanh chóng của mô hình này tại Việt Nam, Đông Nam Á và các thị trường lớn như Trung Quốc, Ấn Độ có thể được xem là một xu hướng phù hợp với những thay đổi trong cách con người sống và làm việc. Ghi nhận những giá trị ấy là điểm khởi đầu để tìm kiếm cơ chế phân chia lợi ích hợp lý hơn, giúp tài xế cải thiện thu nhập và tạo nền tảng cho sự phát triển bền vững của cả hệ sinh thái.
Trong phạm vi bài viết này, chúng tôi không đi sâu vào tranh luận về tỷ lệ chiết khấu hay cơ chế phân chia thu nhập. Thay vào đó, chúng tôi muốn nhìn vào một lát cắt khác của bài toán an sinh: nếu rủi ro giao thông trên đường bộ xảy ra trong quá trình hoạt động, hợp tác với nền tảng đi lại này hàng ngày, các bác tài cùng gia đình đang có nguồn trợ lực nào để không vượt qua áp lực tài chính?
Mở rộng hơn, khi cuộc sống ngày càng đắt đỏ, công việc cạnh tranh hơn và biên thu nhập mỏng đi, câu hỏi đáng quan tâm là: Người lao động trong Gig Economy đang có “chiếc phao” nào để tự bảo vệ mình trước một tai nạn hoặc biến cố sức khỏe?
2 Khoảng trống an sinh phía sau sự linh hoạt
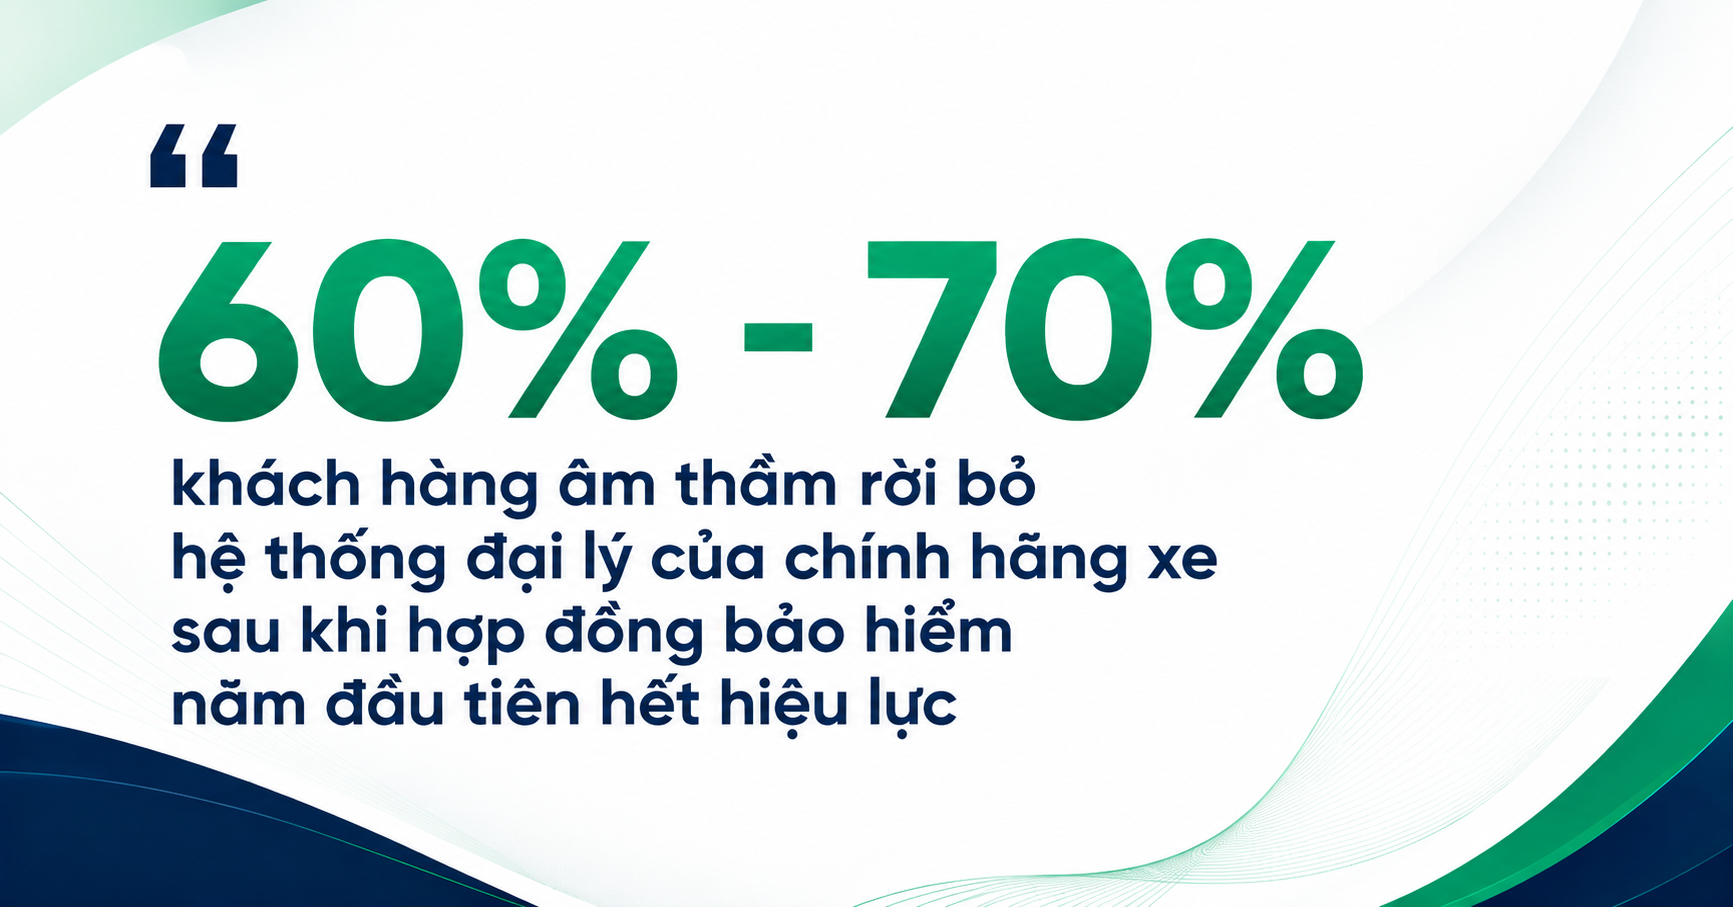
Theo số liệu được dẫn trong bài từ Tổng Liên đoàn Lao động Việt Nam, chỉ khoảng 7% tài xế công nghệ tham gia BHXH tự nguyện. Điều đó cho thấy phần lớn lao động tự do vẫn chưa có một lớp bảo vệ dài hạn đủ chắc chắn.
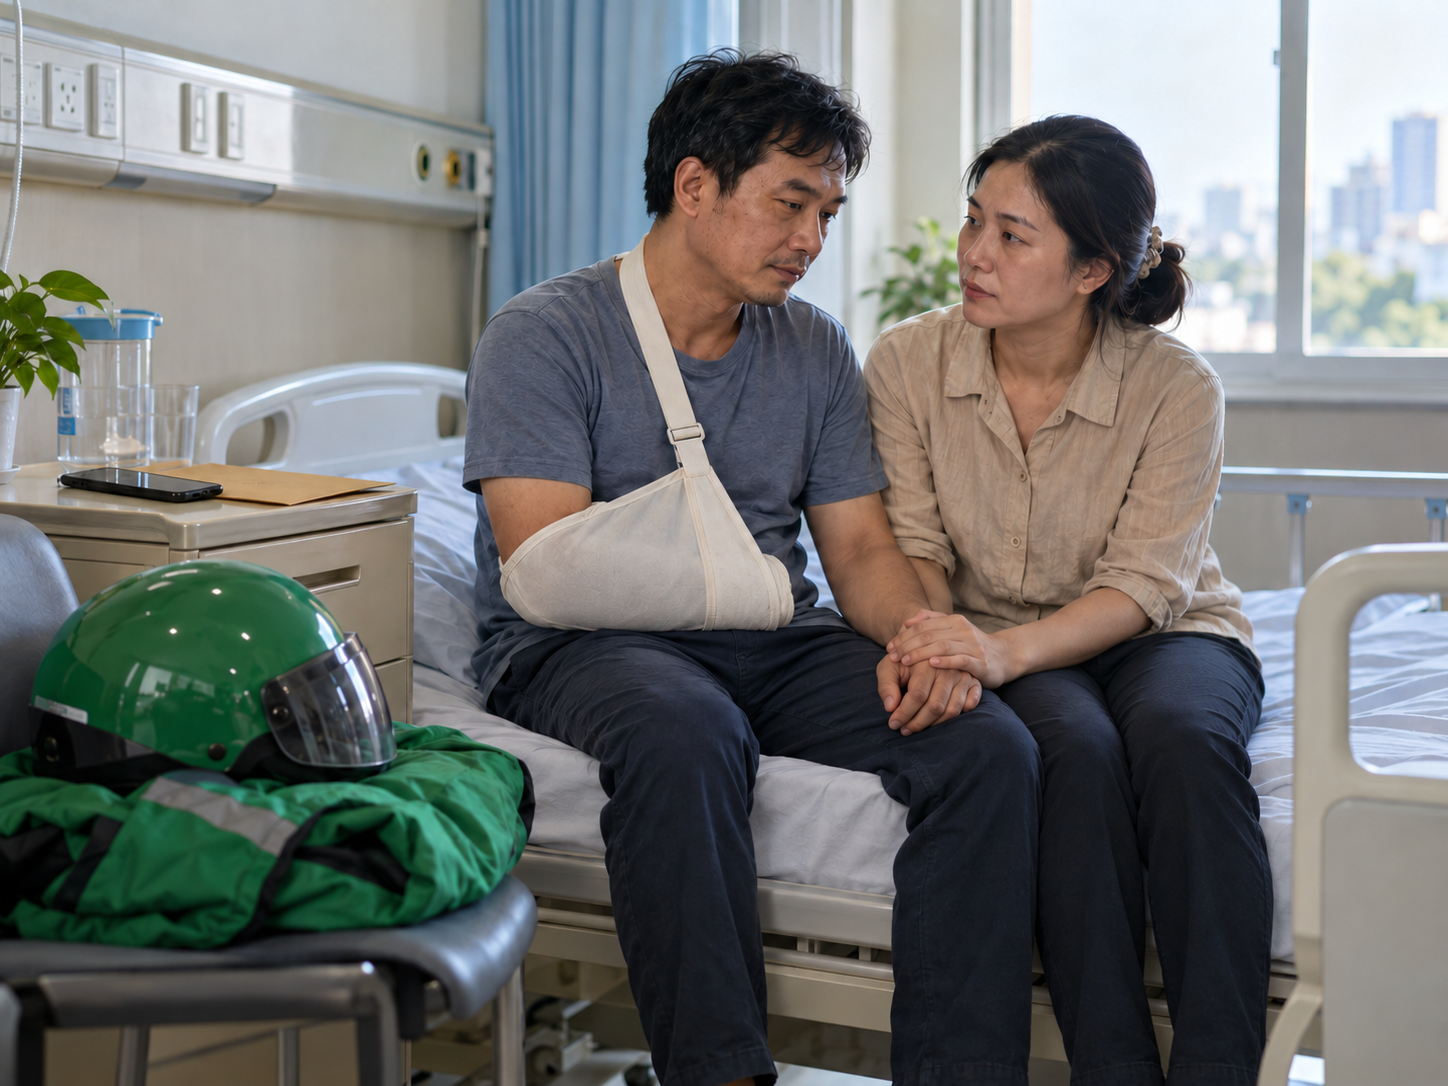
Với một người lưu thông 8–14 giờ mỗi ngày ngoài đường, tài sản quan trọng nhất nhiều khi chỉ gồm sức lao động và chiếc xe đang tạo ra thu nhập. Một tai nạn không chỉ phát sinh viện phí mà còn có thể đồng thời làm mất đi nguồn thu của cả gia đình.
Vì vậy, an sinh trong Gig Economy không chỉ là câu chuyện lương hưu hay tích lũy tài chính dài hạn. Với nhiều lao động tự do, những khái niệm đó đôi khi vẫn còn khá xa khi việc kiếm đủ tiền trang trải sinh hoạt hằng ngày cho bản thân và gia đình đã là một bài toán phải cân đo từng ngày.
Bởi vậy, an sinh cần bắt đầu từ những rủi ro rất gần và rất thực: tai nạn, viện phí và khả năng tiếp tục mưu sinh vào ngày mai.
3 Miễn phí bảo hiểm tai nạn – một bước tiến tích cực, nhưng vẫn còn khoảng trống
Năm 2026, Grab chuyển sang chương trình Bảo hiểm Tai nạn Cá nhân Miễn phí, hợp tác cùng VBI cho các đối tác tài xế đáp ứng điều kiện hoạt động, thay cho một số chương trình bảo hiểm có thu phí trước đây của Grab kết hợp với Chubb, đối tác chiến lược của Grab.
Đây là một bước tiến tích cực mà theo chúng tôi, rất đáng ghi nhận: thay vì để người lao động hoàn toàn tự xoay xở, nền tảng chủ động dành ngân sách hoặc tìm đối tác hỗ trợ song phương để tạo lớp bảo vệ, miễn phí cho đối tác tài xế. Tuy nhiên, nhìn dưới góc độ nhu cầu thực tế của một tài xế công nghệ, có ba điểm có thể xem xét để đánh giá mức độ cao hay thấp hay toàn vẹn của sự hỗ trợ này:
Thứ nhất, quyền lợi có phụ thuộc điều kiện hoạt động không? Nếu quyền lợi gắn với tỷ lệ nhận cuốc, hủy chuyến, có đang bật apps, số giờ số ngày trong thời gian kiểm tra (tháng/quý) qua … hay không, thì người tài xế có thể không còn được bảo vệ đầy đủ đúng lúc họ giảm hoạt động vì ốm đau hoặc biến cố gia đình, để có thể hồi phục và trở về với công việc.
Thứ hai, bảo hiểm gắn với một nền tảng trong khi lao động ngày càng đa nền tảng? Một tài xế có thể sáng chạy Grab, chiều bật Be, tối giao hang Ahamove. Nếu lớp bảo vệ tai nạn chỉ trong thời gian làm việc (đang trong cuốc xe) cho một ứng dụng là hợp lý từ góc nhìn của doanh nghiệp, nhưng vẫn để lại khoảng trống bảo vệ cho người lao động nếu xét 1 ngày có 24 giờ (1.440 phút hay 86.400 giây).
Thứ ba, cấu trúc quyền lợi có những phần nào, ngoài quyền lợi tử kỳ và trợ cấp nằm viện cơ bản? Khoản hỗ trợ nằm viện nếu trong mức 100.000–200.000 đồng/ngày có giá trị nhất định, nhưng trong một ca chấn thương nghiêm trọng, vấn đề tài chính lớn hơn thường nằm ở chi phí cấp cứu, phẫu thuật, điều trị và thời gian mất khả năng làm việc.
Câu hỏi vì thế không phải miễn phí bảo hiểm tai nạn có tốt hay không, vì theo chúng tôi, việc được doanh nghiệp tài trợ miễn phí rõ ràng là tích cực. Câu hỏi đáng quan tâm hơn là: nhận bảo hiểm tai nạn miễn phí đã đủ để trở thành chiếc phao an sinh duy nhất của một tài xế hay chưa?
4 So sánh sản phẩm bảo hiểm tai nạn: Grab x Chubb, Grab x VBI và Bảo hiểm Tai nạn Cá nhân tự mua độc lập
Để trả lời câu hỏi trên, cần tách riêng ba mô hình bảo vệ khác nhau.
Hợp đồng bảo hiểm nhóm do công ty công nghệ đứng tên bên mua; tài xế là người thụ hưởng theo điều kiện chương trình.
Tương tự: hợp đồng nhóm, quyền lợi gắn với chương trình dành cho đối tác Grab.
Hợp đồng cá nhân độc lập giữa người được bảo hiểm và doanh nghiệp bảo hiểm.
Bảo hiểm cá nhân giúp người lao động chủ động sở hữu quyền lợi, không phụ thuộc việc còn là đối tác của một ứng dụng cụ thể.
Khoảng 144.000–300.000 đồng/năm hay 12.000–25.000 đồng/tháng; khấu trừ định kỳ từ ví tài xế.
Miễn phí đối với tài xế đủ điều kiện, do Grab tài trợ.
Khoảng 135.000–270.000 đồng/năm, tương đương 11.250–22.500 đồng/tháng
Bảo hiểm miễn phí có ưu thế rõ ràng cho đối tác tài xế vì chi phí bằng 0. Bảo hiểm độc lập đổi lại giúp người mua có khả năng chủ động và hiệu lực không phụ thuộc một nền tảng gọi xe.
Phụ thuộc việc tiếp tục hợp tác với ứng dụng; khi ngừng hợp tác hoặc tài khoản bị khóa, quyền lợi có thể chấm dứt theo điều kiện chương trình.
Có các điều kiện liên quan tới trạng thái hoạt động. Tài xế phải đang ở chế độ sẵn sàng nhận cuốc.
Hiệu lực theo thời hạn hợp đồng, thường 365 ngày sau khi kích hoạt, không phụ thuộc số cuốc hay doanh số chạy app.
Với bảo hiểm độc lập, tài xế vẫn được bảo vệ trong thời gian nghỉ ốm, nghỉ việc / dừng hợp tác với nền tảng gọi xe hoặc khi đang sử dụng / chuyển đổi nền tảng.
Quyền lợi gắn với hoạt động trên hệ sinh thái Grab theo điều kiện sản phẩm.
Chủ yếu bảo vệ trong phạm vi hoạt động liên quan đến Grab theo chương trình.
Có thể bảo vệ 24/7/365, kể cả khi chạy Grab, Be, Ahamove… di chuyển cá nhân, về quê hoặc nghỉ tại nhà, tùy điều khoản sản phẩm.
Phù hợp hơn với người cùng lúc tham gia nhiều nền tảng.
Khoảng 50–100 triệu đồng/người, tùy gói.
Khoảng 50–100 triệu đồng/vụ, theo hạn mức/phân hạng của chương trình.
Khoảng 50–100 triệu đồng/vụ, một số phương án có thể lựa chọn hạn mức tới 200 triệu đồng.
Mức bảo vệ cơ bản khá tương đồng; hợp đồng cá nhân cho phép người lao động chủ động lựa chọn mức bảo vệ phù hợp hơn với hoàn cảnh tài chính.
Không bao gồm
Không bao gồm
Có thể bao gồm, tuỳ chọn gói
Tài xế hay ăn “cơm bụi” ngoài đường, đây là một quyền lợi mở rộng trong bảo hiểm tai nạn nên có.
Trợ cấp nằm viện khoảng 100.000–200.000 đồng/ngày, tối đa khoảng 30 ngày/năm; phạm vi chi phí điều trị còn hạn chế.
Thiên về trợ cấp khoán 100.000–200.000 đồng/ngày, tối đa khoảng 30 ngày/năm; chưa bao quát toàn bộ hóa đơn điều trị lớn.
Có sản phẩm chi trả chi phí y tế thực tế cho cấp cứu, phẫu thuật, điều trị gãy xương, thuốc men theo hạn mức; mức chi phí điều trị có thể khoảng 10–20 triệu đồng/vụ, cùng trợ cấp nằm viện khoảng 50.000–166.000 đồng/ngày, tùy chương trình.
Khác biệt quan trọng nằm ở việc chỉ nhận trợ cấp ngày nằm viện hay có thêm nguồn chi trả trực tiếp cho hóa đơn điều trị thực tế.
Trên apps tài xế của nền tảng gọi xe (nếu không còn hoạt động thì không còn bảo hiểm)
Trên apps tài xế của nền tảng gọi xe (nếu không còn hoạt động thì không còn bảo hiểm)
Hợp đồng được sở hữu bởi chính tài xế (người mua). Có thể quản lý độc lập, có file gởi đến email, zalo, hoặc qua ứng dụng của đại lý bảo hiểm (insurtech), hoặc hãng bảo hiểm.
(Trích: Câu hỏi thường gặp từ trang web của Grab)
Trong thực tế, một số nền tảng gọi xe hay giao hàng có thể mua bảo hiểm tai nạn cho một số (một tỷ lệ % nào đó tuỳ chính sách và ngân sách của công ty trong từng thời điểm) đối tác tài xế cao cấp, dựa vào nhiều tiêu chí khác nhau ví dụ: tỷ lệ nhận/huỷ chuyến hoặc phân hạng đối tác của nền tảng đó.
5 Điều quan trọng không phải là “gói nào thắng?”
a. Một tài xế – là người trực tiếp được bảo vệ hay “hưởng lợi” trực tiếp hoặc gián tiếp từ những chương trình, sản phẩm trên có thể nhìn bảo hiểm theo cấu trúc nhiều lớp:
Lớp 1 – Bảo hiểm do nền tảng tài trợ: tận dụng tối đa vì không mất phí.
Lớp 2 – Bảo hiểm cá nhân độc lập: lấp các khoảng trống về thời gian, nền tảng, chi phí y tế hoặc hạn mức.
Lớp 3 – BHXH/BHYT và các chương trình an sinh dài hạn: bảo vệ những rủi ro mà bảo hiểm tai nạn ngắn hạn không thể thay thế.
Lưu ý: Các lớp bảo vệ có thể bổ sung, cộng dồn lên nhau theo nguyên tắc:
Bồi thường: Có thể yêu cầu bồi thường từ nhiều nhà bảo hiểm của các hợp đồng bảo hiểm đang có, mỗi hợp đồng được chi trả theo thực tế phát sinh theo điều kiện điều khoản của Hợp đồng bảo hiểm. Tổng tối đa được bồi thường không thể quá số tiền theo hoá đơn chi phí y tế phát sinh thực tế. Đa phần các gói bảo hiểm tư nhân đều cho phép bồi thường ở cả hệ thống bệnh viện công và bệnh viện tư nhân.
Trợ cấp viện phí: Tính theo số ngày nằm viện, có thể cộng quyền lợi nhiều gói
Quyền lợi Tử vong hoặc Thương tật vĩnh viễn do tai nạn: Người thụ hưởng bảo hiểm (thông thường: người nhà trực hệ của người được bảo hiểm) có thể yêu cầu bồi thường từ tất cả các đơn bảo hiểm còn hiệu lực.
Quan trọng nhất là chuyển từ tư duy “có bảo hiểm là đủ” sang “tôi đang được bảo vệ trước những rủi ro nào và còn thiếu lớp nào?”
b. Doanh nghiệp nền tảng
Việc chỉ chịu trách nhiệm bảo vệ đối tác trong khoảng thời gian họ đang hoạt động cho nền tảng là một nguyên tắc có cơ sở. Nhưng doanh nghiệp cũng có thể đi xa hơn bằng cách biến bảo hiểm thành một phần của hệ thống ghi nhận đóng góp: chẳng hạn trích một khoản rất nhỏ theo số cuốc hoàn thành để đóng góp vào lớp an sinh của tài xế dựa vào tinh thần tự nguyện của tài xế trước tiên, sau đó là chương trình chính sách riêng của các nền tảng để giữ chân hay tạo lợi thế cạnh tranh để thu hút tài xế. Đây vừa là phúc lợi, vừa là một công cụ xây dựng lòng trung thành và niềm tin giữa nền tảng với cộng đồng đối tác.
5 Lời kết
Những đợt tắt app rồi sẽ kết thúc. Chính sách giá và thuật toán phân phối chuyến cũng sẽ tiếp tục thay đổi theo cung cầu như một sự tất yếu của nền kinh tế. Nhưng một câu hỏi dài hạn hơn vẫn còn đó:
Gần cả triệu người đang kiếm sống mỗi ngày từ Gig Economy của Nền tảng gọi xe, giao hàng sẽ dựa vào đâu khi chính cơ thể tạo ra thu nhập của họ (chưa kể tài sản: xe) gặp sự cố? Ai sẽ là bên chi trả cho các loại phí khác nhau trong khi bên nào – từ cá nhân đến tổ chức – cũng cần phải cân đo đong đếm để giữ sự bền vững, phát triển của mình trong xã hội chi phí ngày càng đắt đỏ?
Theo chúng tôi, quan trọng nhất vẫn là câu “truyền miệng” của Việt Nam: Tự túc là hạnh phúc. Bên nào có nhu cầu và được hưởng lợi từ cơ chế, sản phẩm dịch vụ đó vẫn nên tự kiểm tra và tự chuẩn bị phương án riêng cho mình, ngoài việc … chờ cơ chế hay hỗ trợ từ phía ngoài, khi mà so với nhiều công việc linh hoạt khác, việc cầm lái ngoài đường 10–12 tiếng mỗi ngày mang rủi ro vật lý rất rõ ràng. Nói cho cùng, bảo hiểm là sản phẩm độc lập, có giá trị tự thân, sinh ra không vì có sự phụ thuộc từ mối quan hệ lao động.
Ngoài ra, một nền tảng quan tâm đến an toàn của đối tác hoàn toàn có thể nghĩ đến cơ chế đóng góp bảo hiểm dựa trên mức độ cống hiến, chẳng hạn tích lũy theo số cuốc xe. Quan trọng hơn, nếu đã thiết kế một chương trình bảo hiểm dành riêng cho đối tác, chương trình đó cần thực sự đủ tốt và bền vững khi so với những giải pháp mà chính người lao động có thể chủ động mua trên thị trường. Bài toán an sinh của tài xế công nghệ không chỉ nằm ở việc thương thảo từng phần trăm chiết khấu trên mỗi cuốc xe, mà căn cơ hơn là nền tảng có đưa ra giải pháp phúc lợi tác động trực tiếp đến an toàn và sức khỏe của người lao động hay không.
Và cuối cùng, khi đưa công nghệ ứng dụng vào bảo hiểm, giá trị lớn nhất của nó là làm giảm rào cản tiếp cận, đưa chi phí bảo vệ xuống mức rất nhỏ mỗi ngày và có công cụ theo dõi, tiếp cận hỗ trợ đồng hành với người lao động lúc tổn thất xảy ra
Bài viết này được xem xét lần cuối vào Thứ Tư, ngày 07 tháng 10 năm 2026.